携程“拿去花”到底怎么用?用户踩坑全攻略解析
“拿去花”功能在携程的APP端一直备受争议,用户反馈普遍认为其操作逻辑混乱,且实际使用效果与宣传不符。问题并非简单地“用不了”,而是存在着一种微妙的,但系统性地,甚至带有误导性的设计。核心在于,携程在定义“拿去花”的价值时,过于强调了“惊喜”和“优惠”,而忽略了其作为便捷生活服务的本质。用户预期通过“拿去花”获得实实在在的折扣或福利,却发现其大部分优惠并非对特定商品或服务的直接打折,而是针对携程会员积分、或者在特定商户消费后,才能兑换的“会员权益”。这种转化链的复杂性,导致用户在使用过程中产生认知偏差,甚至怀疑“拿去花”的功能本身存在问题。更关键的是,携程并未赋予“拿去花”一个清晰、明确的目标用户群。其营销策略将“拿去花”定位为“所有携程用户都可以用”的工具,这使得用户在使用时缺乏明确的价值锚点,更容易感到困惑和失望。
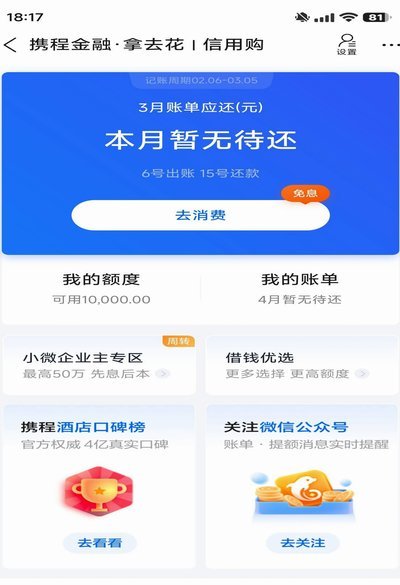
要理解“拿去花”为何无法满足用户期望,需要深入分析其背后的技术架构和运营逻辑。携程将“拿去花”与平台的整体会员体系深度融合,但却缺乏一个独立的、高效的运营反馈机制。用户在“拿去花”上进行的每一次操作,都会触发一系列复杂的积分兑换、商户关联、用户画像更新等流程。然而,这些流程的效率低下,以及数据分析的滞后性,使得携程无法及时发现并解决用户在使用过程中遇到的问题。例如,用户在某个商户消费后,发现积分兑换的“会员权益”与自身的需求并不匹配,却难以通过“拿去花”快速调整。这种信息不对称的状况,进一步加剧了用户对“拿去花”的失望情绪。更值得注意的是,携程在“拿去花”的推广过程中,缺乏有效的用户引导。用户往往没有意识到,通过“拿去花”获取的“会员权益”并非简单的折扣,而是需要一定的消费习惯和策略才能最大化利用的。
“拿去花”的本质与传统的小程序或优惠券功能有着本质的区别。传统优惠券通常具有明确的商品或服务的优惠范围,用户可以直接抵扣现金。而“拿去花”的优惠范围则相对模糊,并且需要用户通过复杂的积分兑换流程才能实现。这种差异不仅影响了用户的使用体验,也使得“拿去花”在提升用户活跃度方面存在瓶颈。携程的成功依赖于其庞大的用户基数和完善的生态系统,而“拿去花”作为其生态系统的一环,需要与整体的运营策略保持一致。否则,它只能沦为一种“噱头”,无法真正提升用户粘性和消费能力。 此外,携程的APP设计本身也存在一些问题,例如“拿去花”的界面不够直观,操作步骤繁琐,这进一步增加了用户的学习成本和使用难度。
解决“拿去花”的问题,并非简单地修改其界面或调整其优惠策略,而是需要携程从根本上重新思考其价值定位。它应该回归到“便捷生活服务”的本质,为用户提供更加简单、直接、实用的优惠信息。例如,可以考虑将“拿去花”与携程的酒店、机票等核心业务进行联动,为用户提供更加个性化的出行优惠。同时,携程也需要建立一个高效的运营反馈机制,及时收集用户对“拿去花”的意见和建议,并根据这些反馈进行持续优化。最后,携程应该加强对“拿去花”的推广力度,让更多的用户了解其真正的价值,并积极参与其中。只有这样,才能真正让“拿去花”成为携程生态系统中的一朵“奇葩”,而非用户心中的“无用花”。
相关文章
美团月付:别被“套路”骗了
围绕“美团月付取现”这类话题的讨论,本质上并非探讨一种可行的金融操作流程,而是在剖析一个普遍存在的、围绕平台资金属性的心理陷阱和技术灰色地带。所谓的“套路”,其核心并非指单一的骗局手段,而是一种利用用...
携程“借去花”变“分期”了
近年来,随着市场竞争的加剧和企业战略调整,许多互联网服务品牌都在不断进化自己的产品和服务名称。携程旗下的信用支付工具“借去花”也是如此,它最近经历了一次重要的更名,正式更名为“携程分期”。这次改名不仅...
揭秘花呗转现平台的隐形陷阱
花呗转现平台的运作本质是利用用户对资金周转的迫切需求,构建多重利益链条。这类平台常以“零手续费”“秒到账”为诱饵,实则通过隐形条款设置资金提取门槛。例如部分平台在协议中嵌入“提现需完成指定任务”“需绑...
流程与设计之道
花呗的便捷性让其成为了许多人日常生活中不可或缺的一部分,但当需要将资金从花呗账户提现到银行卡时,却发现并非直接操作。这并非花呗的“漏洞”,而是其设计逻辑的一部分,反映了其作为一种信用消费工具的本质。花...
得物如何有效充值与消费平衡
首先,我们需要明确“冲钱”一词在得物平台的具体含义。它通常指的是通过合法手段增加自己账号中的资金余额或积分,以购买更多商品或是享受更多的服务。本文将从用户角度出发,探讨如何合理且有效率地操作,实现这一...
白条:如何聪明地提升你的信用额度?
在互联网金融快速发展的今天,"白条"作为一种新兴的信用支付工具,已经成为许多消费者日常消费的重要方式。然而,如何有效管理并合理利用白条额度,成为了每个使用者都需要面对的重要课题。 首先,我们必须明确...