拼多多套现乱象下,诚信商家如何破局自保?
拼多多生态中的套现乱象,本质是流量分发机制与售后规则错位催生的灰色博弈。平台为追求规模扩张,赋予买家极高的售后倾斜度,同时以低价补贴吸引海量下沉用户。这种设计在放大转化效率的同时,也留下了规则漏洞。职业黑产团队精准捕捉仅退款与极速打款的时间差,通过伪造物流、伪造质检报告甚至批量注册小号,将正常的交易链路异化为定向收割工具。诚信商家并非输在运营能力,而是被困在信息不对称与举证成本倒挂的系统性劣势中。面对这种结构性风险,被动等待平台裁决只会加速资金链断裂,必须将应对重心从单兵维权转向系统性防御。
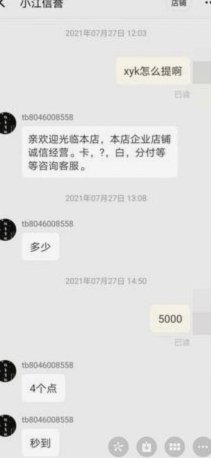
应对此类风险,首要动作是建立不可篡改的交易证据链。日常经营中需强制启用全链路录屏、物流揽件实拍与签收核验机制,将订单生成至售后关闭的每一个节点转化为可追溯的数据资产。遇到异常申请时,应立即触发平台争议处理流程,提交原始沟通记录与第三方鉴定凭证,切忌私下妥协。拼多多规则虽向消费者倾斜,但核心条款依然强调交易真实性。商家需熟练运用虚假交易申诉与恶意索赔立案通道,将个案争议上升为平台风控系统可识别的异常模式。证据的颗粒度决定维权的成败,模糊的陈述只会让系统判定为普通客诉。
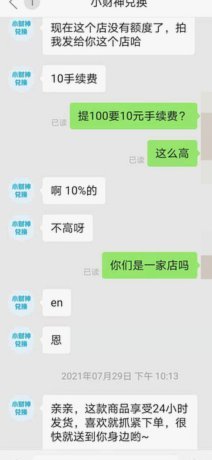
跳出短期博弈,商家必须重构抗风险的业务底盘。过度依赖低价引流与活动补贴的店铺,天生脆弱且极易被算法反噬。应将资源向复购率与客户生命周期价值倾斜,通过差异化选品与私域沉淀削弱平台流量劫持。供应链端需压缩中间环节,以柔性生产对冲价格战损耗,同时引入保险机制转移售后风险。当店铺具备稳定的老客基本盘与可控的履约成本时,套现黑产的利润空间自然被压缩。商业的本质从来不是与规则漏洞赛跑,而是构建对手无法轻易复制的护城河。
电商行业的下半场注定告别粗放套利,转向精细化运营与合规竞争。拼多多近年持续收紧补贴标准、升级风控模型,说明平台已意识到生态失衡的代价。商家与其在制度缝隙中疲于奔命,不如主动拥抱规则透明化趋势,将精力投入商品力与服务标准的打磨。当市场从流量博弈演进为价值博弈,坚守诚信底线的商家反而会成为算法推荐与用户口碑的双重受益者。长期主义的胜利从不依赖平台的怜悯,而是源于商业逻辑本身的健壮。
相关文章
花呗免息真相 花呗收费机制解析
花呗的支付模式和运营机制,长期以来引起了消费者的广泛讨论,尤其围绕“花呗套钱扣手续费吗”这个问题,更是引发了诸多猜疑和质疑。要真正理解这个问题,不能仅仅停留在表面现象,而是需要深入剖析花呗的商业模式,...
诚e赊的正确玩法指南
诚e赊作为一种金融服务工具,近年来备受关注。它结合了电子商务与金融创新的特性,在一定程度上缓解了小微企业和个体商户的资金周转难题。然而,“套出来”的说法暗示着可能存在一些利用或规避规则的操作手法。对于...
花呗资金能转入余额宝吗?
近年来,随着互联网金融的迅速发展,“花呗”与“余额宝”成为了众多用户的常用金融服务工具。用户经常关注的一个问题是:“花呗可以提现到余额宝吗?”这个问题实际上涉及到两个不同的金融产品——一个是以消费信用...
分期乐贷款账户如何安全、彻底注销?操作指南与注意事项
注销分期乐贷款账户是一个相对复杂的过程,涉及到与平台的沟通和确认,以及可能需要处理的账户余额或未结清的债务。首先,用户需要登录分期乐官方网站或使用分期乐APP,进入个人中心,找到“我的账户”或“账户设...
拿去花取现处理中是成功了吗
在讨论“拿去花取现处理中是成功了吗”这一话题时,我们首先要明确“拿去花”即蚂蚁金服旗下的花呗服务。作为一款提供消费信贷服务的产品,花呗在日常消费中扮演着重要角色。然而,当用户选择取现功能时,往往面临诸...
分期乐套现3000实得1000揭秘
分期乐作为校园消费场景的典型代表,其额度套现行为本质上是信用体系与金融工具的错位应用。当用户通过平台申请分期额度后,部分群体利用系统漏洞将虚拟信用转化为实体资金,这一过程往往伴随多重成本消耗。以300...