分期乐套现3000实得1000揭秘
分期乐作为校园消费场景的典型代表,其额度套现行为本质上是信用体系与金融工具的错位应用。当用户通过平台申请分期额度后,部分群体利用系统漏洞将虚拟信用转化为实体资金,这一过程往往伴随多重成本消耗。以3000元为例,实际到手金额仅为1000元,差额主要源于平台风控系统对异常交易的自动扣费,以及用户需承担的分期手续费、逾期罚息等隐性成本。这种操作模式实质上是将平台信用杠杆转化为个人财务负担,形成一种扭曲的资金循环。
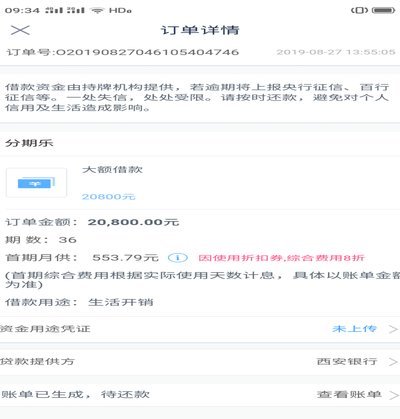
平台对额度套现行为的识别机制已从基础的交易数据监控,升级至多维度的行为分析。通过算法模型对用户消费轨迹、资金流向、设备指纹等数据进行交叉验证,系统能精准捕捉异常交易模式。当检测到用户频繁发起小额提现、跨平台资金转移或存在多账户关联等行为时,风控系统会自动触发额度冻结或账户限制。这种动态防御机制有效遏制了套现行为的蔓延,但也导致部分用户被迫通过更高成本的渠道完成资金提取。
套现操作对个人财务结构的破坏性远超表面损失。当用户将信用额度转化为现实资金后,实质上是将未来还款义务提前兑现,导致现金流错配。以3000元套现为例,用户需在6-12个月内偿还本金及利息,实际年化成本可能高达30%
平台在反套现策略中逐渐引入行为经济模型,通过激励机制引导用户合规使用信用额度。例如部分平台推出"信用积分换额度"计划,用户通过按时还款、消费场景多元化等行为积累积分,可兑换额外信用额度。这种正向激励机制既降低了套现动机,又提升了用户粘性,形成良性循环。同时,平台通过数据沉淀构建用户画像,精准识别高风险群体,实施分级授信策略,从源头减少套现行为的发生概率。
当套现行为突破平台风控阈值时,系统会启动多层隔离机制。首先是交易路径的物理隔离,将异常资金流与正常交易分隔处理;其次是信用额度的动态调整,根据风险等级实时缩减用户可用额度;最后是法律追责的前置介入,通过合同条款明确套现行为的违约责任。这种立体化防御体系不仅保护平台资产安全,也倒逼用户重新审视信用消费的本质,促使市场回归理性。
相关文章
分付转个人取钱方法
近期,越来越多的用户选择使用分付这一金融工具进行日常消费。然而,在实际应用中,有时需要将分付中的资金转给个人,并通过这些方式取现,这涉及到多个环节和注意事项。首先,要明确的是,直接从“分付”账户向个人...
美团月付还有吗
近日,关于“美团月付是否已经取消”的话题在网络上引起了一定的关注和讨论。从美团官方的角度来看,美团月付并没有彻底取消。不过,随着市场环境的变化及用户消费习惯的转变,美团对其支付产品线进行了相应的调整。...
携程花呗提现:征信背后的风控逻辑
携程"拿去花"提现机制的征信逻辑解析 在消费金融场景中,资金流转的合规性往往与征信体系产生隐性关联。以携程"拿去花"为例,其核心业务模式依托于用户信用额度的释放,而提现环节作为资金从虚拟账户向实体账...
分期乐购物额度如何变现
在探讨分期乐购物额度的变现方式之前,我们首先要明确分期乐是一款主要面向大学生和年轻人群体的互联网金融产品,提供消费分期服务。消费者通过分期乐平台购物时可以获得一定的额度,这个额度可以用来支付商品或服务...
花呗套现靠谱吗?现在的答案在这里
花呗套现,在消费金融产品日益普及的今天,依然是许多用户关注的焦点。其原理简单,通过将花呗额度提现至银行卡,变相获得一笔可支配的现金,但“可靠”二字却并非绝对。过去,套现路径众多,从线下商户刷单到线上平...
美团月付提现:可靠吗?
美团月付是一种便捷的分期付款方式,旨在为消费者提供更加灵活的支付选择。不过,当用户考虑将美团月付中的资金用于现金提取时,可靠性就成为了一个重要的考量因素。首先,我们需要明确美团月付的资金来源和资金流动...