花呗背后的消费陷阱
花呗作为互联网金融产品的典型代表,其运作逻辑暗含着消费主义与信用借贷的复杂博弈。通过将信用额度转化为即时消费能力,平台实质上重构了用户对金钱的时间感知,这种设计使消费行为与还款义务产生时间错位,从而降低用户对债务的敏感度。数据显示,超60%的用户在使用花呗后出现月度支出增长,这种现象并非单纯源于产品缺陷,而是消费心理在即时满足机制下的自然反应。
平台通过算法精准捕捉用户行为数据,构建出动态信用评估模型。这种技术优势使花呗能够持续扩张用户规模,但同时也催生出"信用透支"的新型风险模式。当用户将花呗视为"备用钱包"而非借贷工具时,消费边界逐渐模糊,导致债务累积呈现指数级增长特征。值得注意的是,这种风险传导机制在年轻群体中尤为显著,其消费决策往往受社交媒体影响,形成"先消费后还款"的群体性认知偏差。
金融监管框架的完善程度直接影响信用产品的风险边界。尽管花呗在合规层面符合监管要求,但现行制度对消费场景的穿透式监管仍存在盲区。例如,平台通过分期免息、红包激励等策略诱导用户增加非必要消费,这种营销手段实质上将金融产品异化为促销工具。当信用借贷的经济属性被消费主义裹挟时,用户可能在无意识中陷入债务陷阱。
用户教育的缺失放大了信用产品的潜在风险。多数用户对花呗的运作机制缺乏系统认知,仅将其视为便捷的支付工具。这种认知偏差导致用户在使用过程中忽视利息成本、逾期影响等关键要素。平台虽有风险提示,但其信息传达方式往往被置于次要位置,难以形成有效的风险预警。当用户将信用额度视为"免费资金"时,债务危机的爆发往往具有突发性和破坏性。
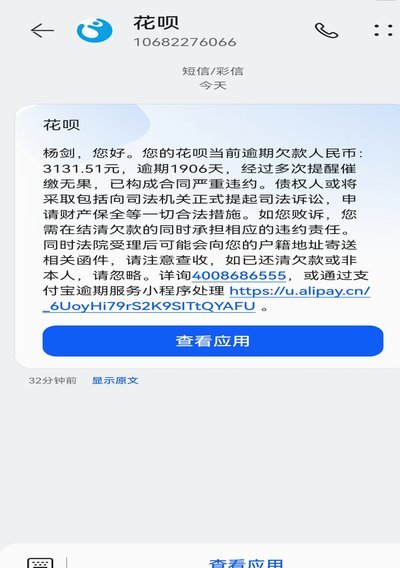
信用经济的健康发展需要多方主体的协同治理。平台需在商业利益与用户权益间建立动态平衡机制,监管部门应强化对消费场景的穿透式监管,而用户则需建立理性的消费观与债务管理能力。花呗作为信用经济的产物,其本质是金融创新与消费主义碰撞的缩影,唯有构建起完整的风险防控体系,才能避免信用工具异化为债务陷阱。
相关文章
套现资金到底多久才能到账?揭秘到账时间与风险!
套现资金的到账时间,并非简单的“是或否”能够概括,而是受到诸多复杂因素的制约。不同套现渠道的结算机制千差万别,决定了资金到账的快慢。传统线下渠道,比如通过熟人、小贷平台等,往往需要人工审核和转账流程,...
美团月付:别被“套路”骗了
围绕“美团月付取现”这类话题的讨论,本质上并非探讨一种可行的金融操作流程,而是在剖析一个普遍存在的、围绕平台资金属性的心理陷阱和技术灰色地带。所谓的“套路”,其核心并非指单一的骗局手段,而是一种利用用...
携程金融拿去花能提现吗?
关于“携程金融拿去花可以提现吗”的问题,实际上需要结合当前金融服务的实际政策和规定来解答。拿去花是由携程集团提供的一种消费信贷服务,旨在为用户提供便捷的消费资金支持。然而,是否能够进行提现操作,并不是...
海鸥花呗平台:安全可靠,全面解析
海鸥花呗平台的可靠性可以从多个维度进行考量,包括平台背景、资金安全与技术保障、用户服务等方面。首先,了解一个平台是否可靠,需要考察其背后的公司实力和市场信誉。海鸥花呗作为一家涉足金融科技领域的新兴企业...
分期乐额度拒批原因及应对
面对“分期乐额度秒拒”的问题,许多用户往往感到困惑和沮丧。实际上,这背后隐藏着复杂的原因和金融机构的风险控制策略。首先,用户的信用记录至关重要。如果个人征信报告中存在逾期还款、频繁申请贷款或信用卡等不...
便荔卡取现:额度与技巧
便荔卡包作为一种新兴的支付方式,它不仅仅局限于线上购物和转账功能,在实际生活中还提供了方便快捷的取现服务。这一特性使得用户能够在急需现金时避免了传统银行繁琐的操作流程,特别是在偏远地区或紧急情况下显得...