便历卡背后的债务陷阱
便荔卡,这个名字听起来像是一场盛大的狂欢,却实则代表着一种沉重的现实。它承载着无数借贷者的
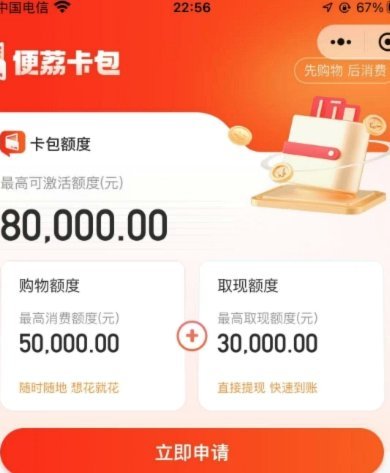
借款者大多是底层劳动者或自媒体运营者,他们的收入不稳定,急需一笔流动资金来应对生活困境或投资风险。便荔卡通过其便捷的线上平台和快速审批流程,吸引了这些群体,承诺着低息、高额贷款。然而,这种看似理想的金融服务模式,却隐藏着巨大的利息陷阱。借款者往往被诱导选择高利率的短期贷款,并陷入滚雪球般的偿还困境。
便荔卡平台的运营模式也存在诸多灰色地带。其缺乏严格的信用评估机制,容易出现过度放贷现象。同时,便荔卡平台对客户信息和交易行为的监管力度不足,导致平台成为非法诈骗、恶意透支等违法犯罪活动的温床。
政府和社会各界对于便荔卡这类非正规金融服务的治理举措逐渐完善,但依然存在一些挑战。如何平衡便捷金融服务需求与风险控制,如何保护底层群体免受高利贷的侵害,如何引导其向正规金融机构寻求资金支持,这些都是需要进一步探讨和解决的问题。
便荔卡现象的出现,并非仅仅是金融领域的个案,更是一面反映社会发展矛盾的镜子。它揭示了经济社会结构不平衡、贫富差距扩大以及社会保障体系建设不足等问题。最终解决便荔卡问题的关键,在于建立更加公平合理的社会制度体系,促进全民共享发展成果,从而构建一个和谐、稳定、繁荣的社会环境。
相关文章
花呗套现手续费解密:3000元究竟要花多少钱?
花呗套现的手续费结构由多重因素交织而成,核心矛盾在于平台风控机制与套现行为的博弈。支付宝对花呗的交易监控已形成多维度的风控网络,包括交易场景识别、资金流向追踪及用户行为分析。当用户通过第三方平台进行套...
得物App现金账户详解在哪里查看
得物App的现金账户,并非像传统电子钱包那样独立存在,而是与用户的“账户余额”功能紧密相连。当你进行商品购买、充值、或者参与得物平台的活动获得奖励时,这些资金都会直接进入你的账户余额。 并非所有得...
美团可用额度如何提现避免平台扣款
所谓的美团可用额度,本质上是资金池中的沉淀资金,而非个人可支配的现金资产。用户在日常使用中积累的余额,往往绑定在特定的支付场景或服务权益内,比如红包、优惠券或商家结算款。这类资金在系统底层被标记为冻结...
白条取现按时还款,征信有影响吗
“白条取现”这一金融产品,近年来在消费者的生活场景中扮演着越来越重要的角色。其便捷的“按键”式取现功能,让人们在紧急情况下能够快速获得资金。然而,关于“白条取现按时还款上征信吗”这个问题,一直备受关注...
白条现金提取策略揭秘
白条这类循环信贷产品的本质,并非提供一个无限的资金池,它只是提供了一个高度灵活、但附带极高成本的短期透支机制。理解如何将这种机制转化为现金,核心在于理解信贷方在何种交割点和结算结构上存在资金周转的周期...
如何安全释放花呗分期额度?掌握这三种实用方法
**花呗分期额度如何安全提取?三种实用方法解析** 在互联网金融快速发展的今天,花呗作为支付宝旗下的信用支付工具,已经成为许多消费者日常购物的重要选择。然而,在使用花呗的过程中,用户难免会遇到资金周...