花呗逾期怎么办?
花呗逾期后的还款路径需要从债务结构和资金流动性两个维度切入。当账单逾期超过3天,系统会自动触发风险预警机制,此时优先选择支付宝客服人工协商更有效。通过花呗APP内「我的客服」模块,可申请延期还款或分期方案,需明确告知当前负债总额与现金流缺口。值得注意的是,协商结果与用户历史信用评分强相关,连续三次逾期记录将直接降低协商成功率。建议在通话中主动提供收入证明材料,增强还款意愿的可信度。
分期还款的执行细节往往被用户忽视。支付宝提供的分期服务存在隐性成本,除基础手续费外,部分用户会因分期操作产生额外的信用查询记录。建议优先选择「账单分期」而非「延期还款」,前者对征信影响较小。实际操作中需注意分期期限与月供金额的平衡,避免因分期导致负债总额攀升。当月供超过月收入30%时,应重新评估还款计划,必要时可申请调整分期参数。
债务重组需要结合个人财务状况进行系统性规划。建议通过支付宝「账单管理」功能梳理所有待还款项,区分优先级后制定还款顺序。对于多笔小额欠款,可申请「花呗还款计划」整合还款,降低管理成本。同时需警惕信用卡与花呗的利率差异,优先偿还高息债务。当月收入不足以覆盖最低还款额时,应立即启动财务预警机制,避免债务滚雪球效应。
催收阶段的应对策略需建立风险防范意识。正规催收机构会通过支付宝官方渠道联系用户,而非短信或电话轰炸。当遭遇威胁性语言时,应立即挂断并拨打95188核实。建议保存所有沟通记录,必要时通过法律途径维权。同时需警惕第三方催收机构的过度收集个人信息行为,避免因提供身份证号等敏感信息导致二次风险。
长期信用修复需建立可持续的还款机制。建议将花呗额度控制在月收入的20%以内,避免过度依赖循环信用。通过「信用管理」功能定期查看信用评分变化,及时调整消费习惯。当信用分达到600分
相关文章
微信套现背后的高风险陷阱
“私人微信套现联系方式”这个词汇本身就蕴含着巨大的风险和复杂性,仅仅将其简单描述是远远不够的。从内容创作的角度来看,我们必须超越表面现象,深入剖析这个看似简单却暗藏玄机的行为背后的机制,以及它所带来的...
携程“去花”:便捷旅行金融新选择
在数字化时代,各类旅行服务平台如雨后春笋般涌现,其中携程通过不断创新,推出了一系列服务产品,旨在为用户提供更加便捷、个性化的旅行体验。近期,携程推出了一款名为“去花”的旅行金融产品,这标志着携程在金融...
揭秘花呗转现平台的隐形陷阱
花呗转现平台的运作本质是利用用户对资金周转的迫切需求,构建多重利益链条。这类平台常以“零手续费”“秒到账”为诱饵,实则通过隐形条款设置资金提取门槛。例如部分平台在协议中嵌入“提现需完成指定任务”“需绑...
花呗套路:信用风险的隐形爆发
在支付宝生态中,套花呗渠道的泛滥已成信用体系中的隐性风险点。许多用户通过高频小额交易、虚拟订单等手段,人为制造看似真实的消费流水,以期在花呗额度上实现短期透支。这种操作并非单纯的技术失误,而是用户对信...
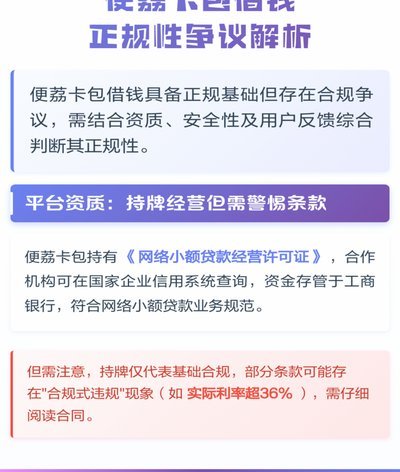
便荔卡包不让办停催怎么办
面对便荔卡包服务暂停催收的问题,许多持卡人可能会感到困惑与无助。实际上,在遭遇这种情况时,采取积极主动的态度才是解决问题的关键所在。首先,需要明确的是为何会遇到此问题,因为其原因可能是多方面的——如个...
分期乐的正规性如何?风控与用户权益不容忽视
分期乐近年来凭借其便捷的消费分期服务,迅速积累了用户,围绕其“正规性”的讨论也从未停止。深入探究分期乐的资质和运营模式,需从其牌照、风控体系、用户体验以及负面舆情等多维度进行评估。首先,分期乐并非直接...