享花卡的提现真相揭秘
享花卡在数字化生态系统中的本质,首先需要被界定为一种平台内部的信用凭证体系,而非与法定货币挂钩的直接支付工具。其设计逻辑并非为了促进资金的无限流通和提现,而是锚定在一个封闭、但又具有持续增长潜力的虚拟或实物消费闭环内。因此,探讨“能否提现”这一问题,需要从深入理解卡片背后的商业模型以及平台维系的生态结构出发,而非停留在传统的票据兑换思路。享花卡的价值流向,其核心路径是促使用户在限定场景内完成消耗和二次消费,从而实现平台的留存率和活跃度提升,这种设计本身就构成了最大的壁垒。
从机制层面剖析,“提现”行为通常意味着将虚拟信用点转化为可提取的法定货币形式。对于像享花卡这类依赖平台运营生态的优惠凭证而言,直接、无条件的现金兑付链路是极不常见的,因为它会破坏平台的价值锚定和用户复购激励机制。其真正的兑换路径往往不是Cash-Out(提现),而是Value Exchange(价值置换)。用户将享花卡积累的点数或额度,首先作用于平台限定的商品品类、增值服务包或者会员升级津贴上。这意味着其效用体现在提升用户的购买力上限和使用门槛优势,从而在消费场景内部实现最大化流通效率,形成一种“虚拟积分资产”而非“可变现金融票据”。
如果用户确实需要将卡片价值转化为外部可见的资源,我们需要关注的是间接的、经过平台审批流程的兑换渠道。这通常涉及到与第三方合作商户的联合营销活动,或者将其用作一次性购买特定实物礼品的凭证。这种模式,其运作核心是将虚拟消费价值(享花卡)转换为具象化的交易商品,从而完成了“游戏资产化”的过程。但这绝非一步到位的资金转移,而是一个多层级的兑换过程:从卡片余额 $\rightarrow$ 平台消化额度 $\rightarrow$ 商业合作方接收服务或产品 $\rightarrow$ 用户最终获得实体回馈。掌握这一路径,用户才能真正做到“变现的认知升级”。
更深层次来看,任何关于虚拟资产价值转移的讨论,都必须纳入到平台风控和法律法规的约束体系之内。平台的运营主体对这种信用凭证的所有权、流通范围以及兑付规则拥有绝对的主导权。因此,任何声称可以绕过官方渠道、直接提现的行为,往往处于灰色地带甚至风险区域。从专业角度规避风险,最佳策略是深入研究平台方的年度活动规划和季节性促销机制,把握那些允许使用享花卡进行“打包采购”或“服务订阅”的窗口期。将重点放在利用其在限时优惠中的议价权上,才是最稳健且高效的价值获取方式。
综上所述,对待“羊小咩的享花卡”这类信用凭证,必须抛弃将其视为纯粹资金流转工具的思维定式。它更像是一个多维度的消费权限钥匙。其真正的高级玩法在于构建一个利用生态优势点的系统模型:即如何用卡片点数撬动平台未直接释放的增值服务或限制性商品。通过将注意力从“提现”这一单一终点,转移到“效用最大化配置”的策略维度上,用户能够更科学、更深入地管理和使用这些虚拟信用资产,实现价值的最大循环与回馈。
相关文章
二维码套现被冻结背后的原因解析
交易二维码体系背后的风险风控机制,远非简单的风控指标叠加,而是一套复杂的、实时的行为模式识别网络。当交易流水被判定为“套现”性质并遭到冻结,这本质上是支付清算系统在临界点捕获到非正常现金流出信号的结果...
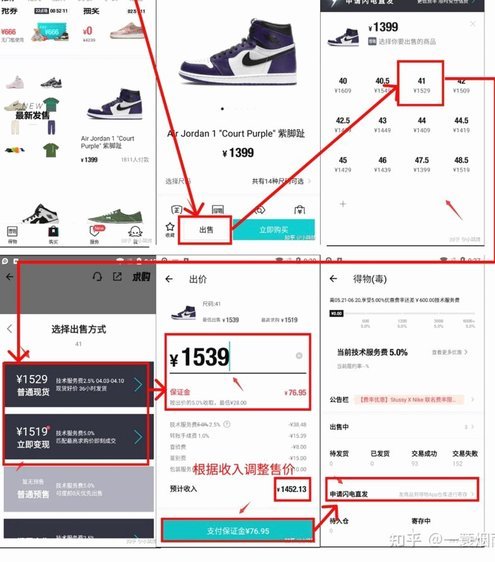
得物取现商家盈利秘籍
现金与实物的巧妙绑定,让得物取现商家在二手交易市场中开辟出一条独特的盈利路径。这种模式本质上是将实物商品与即时现金服务深度绑定,通过资产证券化的形式创造价值。商家通过提供"以物换现"的服务,将用户手中...
美团月付业务支持:电话服务与运营深度解析
美团月付回收平台电话作为商家与平台沟通的核心渠道,其运营模式直接关联到月结服务的效率与用户体验。该电话系统需在高频次、多时段的咨询中保持稳定响应,尤其在节假日或促销季,商家对账单核对、退款申请等操作的...
白条加油包额度如何合规提取现金?
白条加油包的额度提取本质是信用额度的流动性转换。用户通过绑定支付宝账户获得的加油额度,本质上是蚂蚁集团基于信用评估提供的短期融资工具。其核心逻辑在于将预付的信用额度转化为可支配的现金资产,但这一过程必...
携程“花”:奖励机制的困境
“携程旅行拿去花提现”,这个现象在近年来旅游行业的讨论中频繁出现,它不仅仅是简单的数据问题,更反映出平台运营、用户行为、以及整个旅游生态系统之间复杂的相互作用。核心在于,携程旅行作为大型在线旅游平台,...
分期乐额度:稳扎稳打才是王道
分期乐额度的动态提升机制本质是信用模型的实时反馈循环,而非静态上限设定。用户每笔交易的还款及时性、消费金额合理性,均被算法转化为信用权重。例如,连续30天无逾期记录的用户,其额度模型会自动向高风险区间...