分期乐额度:稳扎稳打才是王道
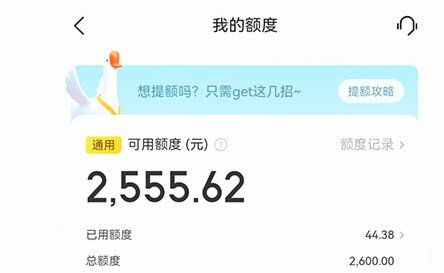
分期乐额度的动态提升机制本质是信用模型的实时反馈循环,而非静态上限设定。用户每笔交易的还款及时性、消费金额合理性,均被算法转化为信用权重。例如,连续30天无逾期记录的用户,其额度模型会自动向高风险区间倾斜。关键在于理解:分期乐的额度并非固定值,而是通过行为数据持续优化。用户需警惕“套取”误区——过度追求短期额度膨胀反而会触发系统降级,因为算法更关注信用稳定性而非表面数值。真实场景中,小额高频的稳定还款比大额单次消费更能提升模型信任度,这是额度增长的底层逻辑。
用户行为是额度提升的核心驱动力,尤其小额高频的消费模式比大额单次交易更易被系统识别为健康信用。分期乐的算法偏好稳定现金流,例如每日消费50元并准时还款,比单月消费5000元一次更可能触发额度增长。这源于数据驱动的信用评估逻辑:系统将连续性视为信用资产,而非单一事件。用户若频繁更换消费场景或出现还款波动,算法会降低其信用权重。因此,额度提升需以行为一致性为基石,避免因短期操作导致模型误判。实践证明,合理规划小额消费节奏比盲目追高更符合系统优化路径。
常见误区在于追求短期额度膨胀,导致额度骤降风险极高。用户常因冲动消费引发还款波动,一次逾期可能使额度回撤30%
实用策略聚焦于小额高频消费的稳定性,同时规避高风险场景。优先选择高信用等级的分期产品、确保还款日提前1-2天完成、避免跨平台借贷,这些能显著提升模型信任度。小额消费的持续性是额度增长的基石,而非大额交易的“爆发力”。用户需定期检查信用报告,理解额度变动的具体原因——如还款及时率或消费合理性评分。在数据驱动的金融环境中,理性消费与稳定还款是唯一可持续的额度增长路径,而非短期技巧。
最终,分期乐额度的提升是信用生态的自然演进,用户需将每一次还款视为信用资产的积累。系统不会“套取”额度,而是通过长期行为数据动态优化信用价值。理性消费与稳定还款是唯一可持续的路径,避免将额度提升简化为短期操作。在数字信用时代,真正的额度增长源于用户自身行为的可靠性,而非外部干预。
相关文章
流程与设计之道
花呗的便捷性让其成为了许多人日常生活中不可或缺的一部分,但当需要将资金从花呗账户提现到银行卡时,却发现并非直接操作。这并非花呗的“漏洞”,而是其设计逻辑的一部分,反映了其作为一种信用消费工具的本质。花...
美团额度提升技巧
美团的额度,实质上是基于用户信用建立的预支付能力,套取并非易事,也并非合法或可取。与其称之为“套取”,不如理解为如何最大化利用现有额度,或者在合法合规范围内提升自身可用的额度。美团的额度体系与蚂蚁金服...
美团月付怎么提现到银行卡
美团月付的提现机制,一直以来都伴随着用户和平台的关注与讨论。简单来说,美团月付并非传统意义上的“预付款”,而是通过“信用账户”进行消费,并按月进行结算和偿还。这个过程的复杂性在于,它融合了消费金融、平...
得物提现:避坑指南与常见问题
### 得物提现那些事儿:你真的搞懂了吗? 得物作为二手交易的热门平台,吸引了无数爱好的年轻人,但很多人在提现时常常一头雾水。其实,提现到银行卡并非难事,关键在于你是否真正理解了平台背后的逻辑。得...
花呗套现违法吗?刑期多少?
### 套现花呗平台:现金违法吗?判几年? 近年来,“套现花呗”成为部分人铤而走险的手段,看似轻松的“赚钱”背后,隐藏着法律的深坑。所谓“套现”,本质是通过虚构交易、伪造凭证或恶意拆分订单等方式,将...
美团月付如何实现资金回流?
美团月付本质上是一种消费者信用支付工具,它在商家端扮演了应收账款的延期支付角色,而非用户口袋里的流动现金。因此,讨论“美团月付怎样取现”时,必须首先剥离出用户对“变现”的固有认知。从支付系统设计角度看...