花呗提现方法与注意事项
花呗提现的底层逻辑建立在信用额度与资金流转的双向约束上。当用户通过支付宝余额提现时,系统会优先调用账户内的备用金池,这一过程实质是将花呗额度转化为可支配资金。值得注意的是,不同渠道的提现规则存在显著差异,例如通过绑定银行卡提现可能触发风控校验,而使用支付宝余额提现则可能受到单日限额的制约。这种差异源于平台对资金流向的精细化管控,旨在平衡用户体验与风险控制。
提现效率与账户活跃度呈现强相关性。高频使用花呗的用户往往能获得更高的提现额度弹性,系统会根据消费频次、还款记录等维度动态调整提现限额。但需警惕的是,过度依赖提现功能可能导致信用评分波动,进而影响后续额度获取。建议用户建立稳定的还款周期,将提现作为临时资金周转手段而非常态操作,这种策略能有效维持账户的健康状态。
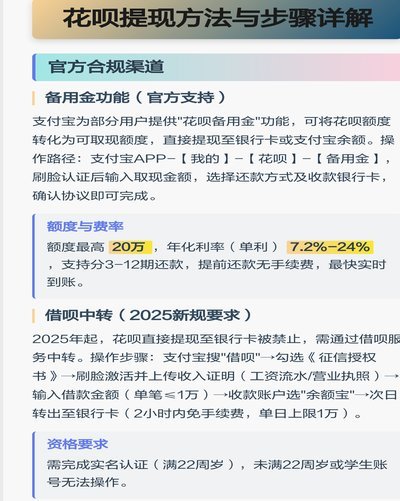
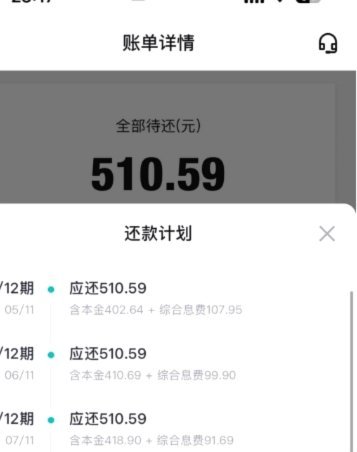
规避提现成本的关键在于理解平台的隐性规则。部分提现渠道会收取0.1%-0.5%的手续费,而通过花呗分期付款或使用信用卡还款则能规避此类费用。值得注意的是,某些场景下的提现可能触发"资金冻结"机制,例如在特定时段或特定商户进行提现,系统会暂时锁定部分额度以防范风险。用户需通过支付宝的账单详情页查看具体费用构成,避免产生隐性支出。
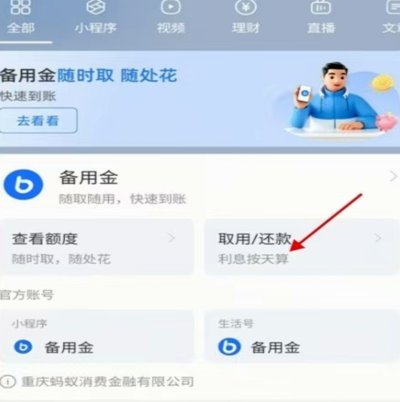
提现操作的时效性受多重因素影响,包括账户等级、绑定银行卡类型及系统处理优先级。通常情况下,通过支付宝余额提现可在1-3个工作日内到账,而绑定储蓄卡的提现可能需要更长时间。极端情况下,如遇到系统维护或风控核查,提现周期可能延长至数日。建议用户在非高峰时段进行提现操作,并保持账户信息的实时更新,以提升资金流转效率。
长期来看,提现行为会形成账户的信用轨迹,这种轨迹直接影响未来额度的审批结果。频繁的提现和还款操作可能被系统视为资金周转需求,进而触发额度调整机制。用户应建立合理的资金规划,通过消费分期、账单分期等方式优化资金使用效率,而非过度依赖提现功能。这种主动管理策略能帮助用户在享受信用服务的同时,维持账户的良性运转状态。
相关文章
得物佳物分期额度多少?
**得物佳物分期刚开通额度浅析** 了解“得物佳物分期”服务的用户可能会注意到,新注册并开通此功能时,并未明确指出初始可使用的分期金额。通常情况下,“得物佳物分期”的信用额度会根据用户的个人资质进行...
美团月付怎么提现到银行卡
美团月付的提现机制,一直以来都伴随着用户和平台的关注与讨论。简单来说,美团月付并非传统意义上的“预付款”,而是通过“信用账户”进行消费,并按月进行结算和偿还。这个过程的复杂性在于,它融合了消费金融、平...
花呗分期套现:风险与真相揭秘
从金融工程学的视角审视“花呗分期套现”这一行为,其本质并非是简单的资金周转,而是一场对消费信贷产品设计边界和风控模型漏洞的系统性尝试。核心机理在于利用分期支付的信用负债结构,试图将其转化为即时现金流。...
微信分付:套现难与风险警示
随着移动支付的普及,微信分付成为了许多人日常消费的重要工具。然而,“套出”微信分付的行为引发了广泛关注和讨论,其中既有质疑的声音也有尝试的实践者。从技术角度分析,微信分付设计之初即为一种封闭式的金融服...
揭秘花呗套现的真相与风险防范
## 花呗套现:风险与防范,你真的了解吗? 花呗的便捷性吸引了大量用户,随之而来的是套现的需求,但这绝非轻松之举。直接参与花呗套现,无论采用何种方式,都极易陷入庞氏骗局或债务陷阱。许多“渠道商”以“...
轻松借便荔卡包
便荔卡包的借用机制本质上是信用体系与数字支付的融合产物。其核心逻辑在于通过用户信用评估模型,将传统实体卡包的物理属性转化为虚拟信用额度。这种转化依赖于多维度数据交叉验证,包括但不限于消费行为轨迹、社交...