白条取现的背后:民间借贷的运作与风险
白条的本质是一种非标准化的信用凭证,它既可能是个人之间签署的借条,也可能是某些平台提供的短期信贷产品。这类凭证没有统一的发行主体和监管框架,资金流向往往不透明,还款来源也缺乏有效保障。正因为如此,它在民间流通中逐渐形成了一套隐性的交易规则——持有者可以通过转让、折价出售等方式将白条变现,而接盘方则看重的是背后借款人的偿还能力或关联资产。
取现的核心逻辑其实很直接:把债权变成现金。实际操作中,常见的路径包括通过民间借贷市场寻找买家,或者借助线上渠道以折扣价格快速脱手。有些从业者甚至建立了专门的评估体系,根据借款金额、逾期天数和借款人信息对白条进行分级定价。这种方式之所以能形成一定规模的市场,是因为大量白条持有者本身就有变现需求——他们要么急需资金周转,要么觉得继续等待回款成本太高。
然而风险从来不是附加品,而是内嵌在交易结构中的。一旦借款人出现偿债困难或恶意逃废债,整条链条就会断裂。更棘手的是,部分取现行为游走在法律边界上:有些从业者通过包装债权、伪造材料等方式获取资金,这已经涉嫌违法。监管层面也在逐步收紧对这类非正规金融活动的管控,意味着整个生态正在经历结构性调整。
对于普通参与者来说,理解这个市场的底层逻辑比参与本身更重要。白条取现本质上是一种高杠杆的民间融资行为,它放大了资金流动的效率,但也同步放大了信用风险和法律风险。任何试图进入这一领域的人,都需要先厘清自己面对的是否是正规债权转让,还是变相的资金盘或诈骗陷阱——这两者之间的区别,往往就决定了后续是一笔交易还是一场纠纷。
从行业演进的角度看,白条取现的野蛮生长阶段正在过去。随着监管趋严和公众金融素养提升,那些依赖信息不对称获利的模式将越来越难维持。未来能够存续的只会是持有真实债权、走正规转让流程的业务形态。对于从业者而言,与其在灰色地带里博弈,不如主动对接持牌金融机构或合规平台,把非标准债权转化为标准金融产品——这既是个体生存之道,也是整个市场走向成熟的方向。
相关文章
白条有取现额度为何不能提取
白条显示有取现额度,却无法提取,是许多用户反映的常见问题。看似简单的现象背后,隐藏着一系列复杂的金融逻辑和系统限制。简单地说,白条的额度并非实时可用的现金,而是银行预先为持卡人批准的信用额度,用于支付...
白条秒到智能额度管理
白条秒到的使用场景正在从单纯的消费支付延伸至更复杂的资金周转需求。高频次的额度调用与快速到账功能形成闭环,使用户能在短时间内完成多笔交易。这种模式对消费行为产生了结构性影响,促使用户建立更精细化的资金...
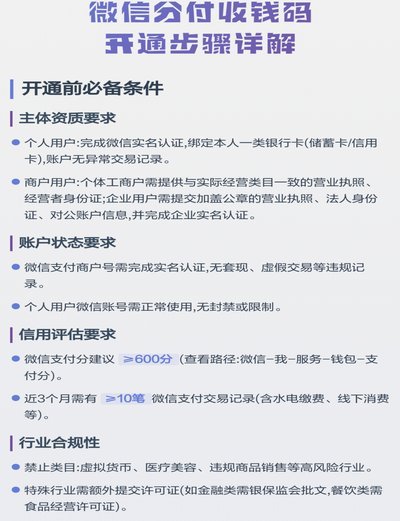
没有商家码也能享微信分付信用支付?
在探讨“没有商家码怎么套微信分付”这一话题之前,我们需要明确几个概念。首先,微信分付是腾讯推出的一种信用支付产品,类似于蚂蚁花呗,用户可以先消费后付款,无需预先支付押金或手续费。而“商家码”通常指的是...
鹿优选10500额度转出受限原因解析
额度冻结的底层逻辑往往与平台风控体系的动态调整密切相关。以鹿优选为例,10500额度的异常状态可能源于系统对资金流向的实时监控机制。当用户账户存在高频交易行为或跨平台资金划转时,系统会触发反洗钱模块的...
微信分付套现风险警示
近日,“微信分付如何套”成为了热议话题。首先需要明确一点,任何形式的信用卡套现行为都是不被提倡和禁止的。微信分付是腾讯提供的一种信用支付方式,旨在帮助用户合理规划消费与资金使用。然而,在实际操作中,一...
花呗套现软件盘点:风险与合规警示
花呗作为阿里巴巴生态内的信用支付工具,其设计初衷是为用户提供便捷的消费体验。然而在实际应用中,部分用户通过特定手段将信用额度转化为现实资金,这种行为在行业内被称为"套现"。这类操作往往依托于第三方支付...