花呗秒到账 二维码套现风险
花呗秒到账二维码套现,在当下社会,已经成为一种常被提及的现象,其背后隐藏着复杂的金融行为和潜在的风险。这种行为的核心在于,利用花呗的即时到账特性,通过扫描二维码获取资金,然后迅速将资金转移到他人账户,...
美团月付取现:商家平台是如何运作的?
美团月付作为美团生态系中承上启下的金融枢纽,其取现功能的商家平台并非传统意义上的单一金融接口,而是一个融合了支付清算、信用评估、场景风控与智能对冲的综合金融操作系统。这个平台的底层逻辑建立在美团庞大的...
微信分付套现安全吗?小心这些风险
微信分付是一种信用支付方式,用户可以通过积累信用获得借款额度。然而,有不少人选择通过各种方法“套现”,即将分付中的资金用于非正常交易目的,甚至提现成现金使用。这种行为的安全性值得深入探讨。 首先,从...
白条基础额度真的能提现吗
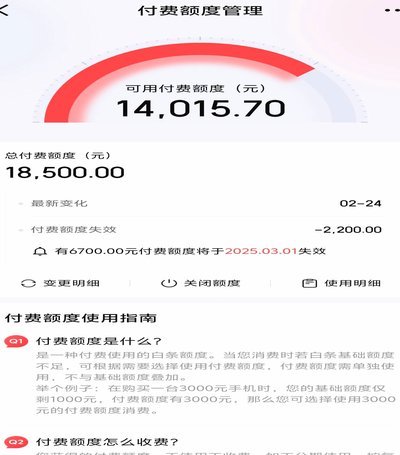
白条基础额度的性质,其核心定性在于它属于支付方提供的循环信用容量,而非储存在支付主体账户中的实物资金池。从资金流转和金融工程学角度审视,这一基础额度的本质是一种基于用户信用画像和消费行为模型预先授权的...
白条提额2960元能取现吗?
白条提额至2960元后是否支持取现,需从额度属性与平台规则两个维度解析。白条额度本质上是信用额度,其核心功能在于消费分期与账单还款,而非现金提取。平台通常将额度分为两类:一类是用于线上消费的通用额度,...
鹿优选赚的钱能取现吗?深度揭秘平台提现机制
鹿优选作为一个新兴的电商平台,自推出以来就受到了不少消费者的关注。其独特的购物模式和优惠策略吸引了大量用户注册并积极参与各种促销活动。然而,在享受平台带来的便捷与实惠的同时,许多用户会自然而然地关心一...
网贷平台成本:多维度解读
“100个网贷平台出来多少钱”这个问题,远不止一个简单的数字答案。它反映了中国网贷行业过去十年的野蛮生长,以及它所形成的复杂生态系统。 仅仅估算所有平台的总资产,会受到平台运营模式、风险控制、以及监管...
分期乐套现:风险与策略
分期乐的套现行为本质上是用户对平台信用额度的二次利用,其核心逻辑在于通过资金流转实现资产价值的跨周期置换。部分用户通过将分期额度转化为流动资金,再投入高周转率的短期项目获取差价。这种操作依赖于平台对用...
轻松借便荔卡包
便荔卡包的借用机制本质上是信用体系与数字支付的融合产物。其核心逻辑在于通过用户信用评估模型,将传统实体卡包的物理属性转化为虚拟信用额度。这种转化依赖于多维度数据交叉验证,包括但不限于消费行为轨迹、社交...
鹿优选回收如何实现价值最大化
回收行业的本质,绝不是简单的物质置换。当用户提出“怎么套出来”这类带有探寻机制底层逻辑的疑问时,其内核并非指向简单的欺诈行为,而是源于对价值最大化、流程透明度的极度渴望。专业视角的解读,必须从重新定义...