白条基础额度真的能提现吗
白条基础额度的性质,其核心定性在于它属于支付方提供的循环信用容量,而非储存在支付主体账户中的实物资金池。从资金流转和金融工程学角度审视,这一基础额度的本质是一种基于用户信用画像和消费行为模型预先授权的“支出权限配额”。因此,试图将其直接提现,本质上是在要求支付网络反向操作其设计的资金流向——即用一次设计用于消费周期的额度,来弥补一次本应由银行卡或现金完成的、与支付主体无关的资金缺口。这天然构成了一个系统层面的逻辑壁垒,使得“提现”的路径从设计上就是被切断的。
深入探究其无法提现的金融底层逻辑,需要了解循环信用机制的运营架构。支付平台的核心目的在于促成消费交易的发生频率和规模,建立稳定的消费闭环。该基础额度并非可自由调度的资金,而是用于支付某一特定商户或在线服务的消费周转工具。如果允许基础额度直接提现,会瞬间瓦解其信用额度与消费场景锚定的耦合关系。这不仅会使支付方的资金流向模型失序,更会带来巨大的风控难度,因为一度将其视为一种支付限额,一旦被当作现金流,其风险敞口和监管定性将发生根本性变化。
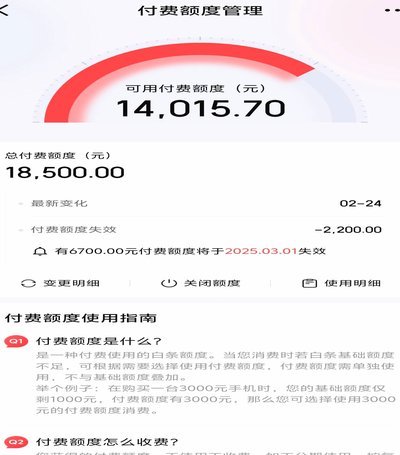
当我们讨论“提现”的可能性时,更准确的焦点应放在如何通过外部金融通道实现额度价值的转移,而非直接提现。目前实现这一目标,除非涉及特定的、且通常有严格额度限制的第三方资金回补或联名金融产品,否则几乎无从谈起。这说明该额度在平台内部体系是刚性的、与交易场景强绑定的。用户需要认知的是,此额度价值最高的时刻,不是在尝试提取现金,而是用于支付那些高额、刚需且无法使用其他方式支付的场景,实现信用杠杆的最佳利用率。
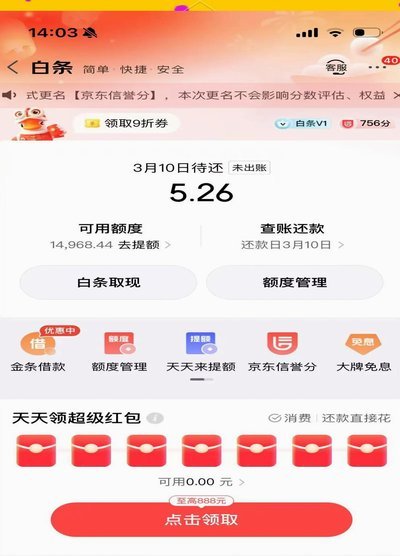
从风险管理和用户行为模型的角度,支付系统限制提现操作,是构建健康的消费习惯和维护系统稳定性的必然结果。如果将额度提现的通道打开,极易引发用户的误用和过度透支行为,导致用户的偿债周期管理难度剧增。对于用户而言,试图通过“套现”的方式获取基础额度的流动资金,不仅无法成功,反而会触及平台的服务使用协议红线。专业的操作策略,是将基础额度视作临时的“支付缓冲垫”,用于平衡卡种支付周期的不匹配,而非作为稳定的现金储备来源。
综上所述,白条基础额度始终定位为“支付能力额度”,其设计宗旨围绕消费场景的激活与延伸,远离现金交易的属性。与其执着于一个不存在的提现路径,不如将关注点聚焦于提升该额度的周转效率。用户应建立正确的财务认知:基础额度代表的是一次次可复用的消费信贷配额,而并非可以像活期存款那样按需取用的现金资产。理解并遵守这一底层逻辑,才是高效、安全利用该信用额度的唯一路径。
相关文章
白条出库快,退款有保障吗
当提到“白条出库秒”,我们通常联想到的是阿里巴巴旗下蚂蚁金服推出的信用支付工具——花呗,它允许用户在确认收货后立即享受分期付款服务。但这也引发了一个问题:如果商品质量或服务不符合预期,是否还能顺利退款...
美团额度提升技巧
美团的额度,实质上是基于用户信用建立的预支付能力,套取并非易事,也并非合法或可取。与其称之为“套取”,不如理解为如何最大化利用现有额度,或者在合法合规范围内提升自身可用的额度。美团的额度体系与蚂蚁金服...
便荔卡包总部背后的故事
便荔卡包,这个以“低调”和“精品”著称的皮具品牌,其总部地点的确是近年来许多人追寻的焦点。简单粗略的直接答案是:位于中国广东省广州市番禺区万胜街道。然而,这仅仅是地理位置上的陈述,真正的价值在于对总部...
便荔卡包停催了?新策略解析
便荔卡包的停催议题,实际反映的是一种消费金融产品生命周期管理的必然趋势,以及监管环境日益收紧的大背景下,平台不得不进行的策略调整。早期,便荔卡包凭借便捷的申请流程和相对较低的门槛,快速获取大量用户,然...
微信分付套现安全吗?小心这些风险
微信分付是一种信用支付方式,用户可以通过积累信用获得借款额度。然而,有不少人选择通过各种方法“套现”,即将分付中的资金用于非正常交易目的,甚至提现成现金使用。这种行为的安全性值得深入探讨。 首先,...