拿去花额度如何合法提现?
“拿去花”本质上是携程金融针对旅游消费场景定制的非现金信贷工具,其资金流向被严格限定在平台生态及合作商户之间。产品设计之初便排除了直接提现的可能性,系统架构与风控模型均围绕闭环消费展开。任何声称能突破这一限制的技巧或渠道,往往依赖伪造交易背景或虚构消费订单,这不仅违背用户协议,更会触发金融机构的反洗钱监测机制。金融产品的功能边界由底层资产定价决定,将场景信贷转化为现金流动性,在合规框架内并无技术路径可循。
市面上所谓的代套现服务,实质是利用信息差构建的灰色产业链。中介通过搭建虚假商户端口或倒卖合规券码完成资金转移,用户需承担高额手续费与隐私泄露风险。一旦平台风控识别出异常交易链路,轻则冻结额度、关闭功能,重则将逾期记录报送至征信系统。信贷资金的用途监管日益严格,脱离真实消费场景的套现行为不仅面临法律合规审查,更会破坏个人信用画像的基础逻辑,导致后续融资成本急剧上升。
用户追求提现的背后,往往是对信贷工具属性的误解。场景分期与现金贷款在资金性质上存在根本差异,前者通过特定消费标的完成风险定价,后者则依赖综合授信评估流动性。试图用旅游额度覆盖日常开支,相当于错配负债期限与资产用途。理性使用者应明确自身财务需求:若仅需支付旅行相关费用,“拿去花”的免息期与分期费率具备明显优势;若确需周转现金,则应转向纯信用现金贷产品,避免用低流动性工具强行填补资金缺口。
解决短期资金缺口有明确的合规路径。携程金融体系内已配置“携程贷”等现金授信产品,可直接发放至本人储蓄卡,其额度评估与“拿去花”独立运行,互不干扰。此外,商业银行的消费贷审批标准日趋透明,依托稳定流水或公积金记录即可获取低息周转资金。金融工具的选择需匹配真实需求层级,将场景信贷误作备用金使用只会放大财务摩擦成本,合理规划现金流结构才是维持信用健康的核心原则。
相关文章
便荔卡包提现两日未到账
“便荔卡包取现额度提现中两天了”这一现象,远非简单的技术故障或银行系统延迟,背后可能潜藏着更为复杂、且具有系统性的问题。我们需要从多个维度去审视这一事件,超越对个别用户遭遇的简单同情,探寻其可能造成的...
携程“去花”:便捷旅行金融新选择
在数字化时代,各类旅行服务平台如雨后春笋般涌现,其中携程通过不断创新,推出了一系列服务产品,旨在为用户提供更加便捷、个性化的旅行体验。近期,携程推出了一款名为“去花”的旅行金融产品,这标志着携程在金融...
拿去花套秒到方法
在信息过载的环境中,"拿去花套秒到"的本质是资源转化效率的极致追求。这种思维模式突破传统线性流程,将获取、处理、输出三个环节压缩至最短路径。关键在于建立动态资源池,通过算法模型实时匹配需求与供给,例如...
分期乐额度拒批原因及应对
面对“分期乐额度秒拒”的问题,许多用户往往感到困惑和沮丧。实际上,这背后隐藏着复杂的原因和金融机构的风险控制策略。首先,用户的信用记录至关重要。如果个人征信报告中存在逾期还款、频繁申请贷款或信用卡等不...
2023黄金走势:多变风险下探新线
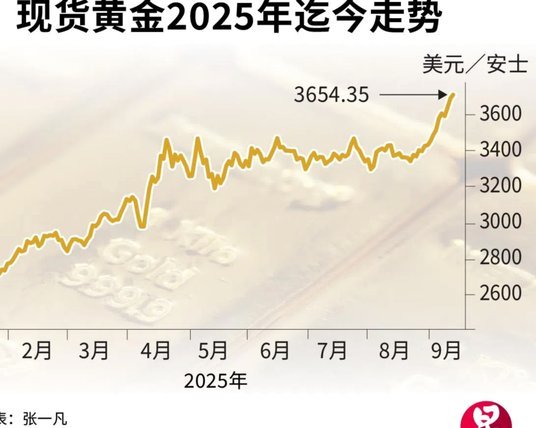
2023年的全球宏观经济环境复杂多变,为现货黄金的走势增添了诸多不确定性。首先,全球主要经济体之间的货币政策分化将对金价产生深远影响。美联储已开始逐步退出量化宽松政策,而欧洲央行和日本央行可能继续保持...
花呗入口悄然改变,更贴近用户习惯
“花呗入口出现了”并非只是一个简单的功能更新的宣告,它代表着支付宝在用户体验和商业模式上的一次深层转变。长期以来,花呗的入口策略始终围绕着“无处不在”展开。最初,它以入口的突兀插入,如在电商平台的订单...