美团月付套现点位安全吗?合法吗?
美团月付套现点位的运作逻辑建立在支付通道与资金流转的特殊性上。这类服务通常通过聚合多个商户的支付接口,利用平台账户余额与实际交易金额的差异实现资金转移。其核心在于利用支付系统对交易场景的审核漏洞,将原本用于消费的额度转化为可提取的现金。但这种操作本质属于资金挪用,可能触碰金融监管红线。平台方若缺乏合法的支付牌照,其资金流转路径将面临合规性风险,最终可能引发账户冻结或法律追责。
资金安全层面需警惕多重风险节点。套现点位往往通过多层代理结构隐藏真实资金流向,用户账户中的余额可能被拆解为多个子账户进行分散操作。这种模式容易滋生资金池风险,一旦平台方出现经营问题,用户资产可能面临无法追回的困境。同时,部分平台通过设置高额手续费或隐性成本,实质上是以用户资金为担保进行套利,进一步加剧资金安全的不确定性。
法律层面的灰色地带是此类服务的核心隐患。根据《支付结算办法》相关规定,任何机构不得通过虚构交易、虚增金额等方式套取资金。美团月付作为支付平台,其账户余额本质上属于预付资金,而非可随意提取的现金。若平台方存在诱导用户违规操作的行为,可能构成协助洗钱的共犯责任。监管机构对第三方支付的穿透式监管已逐步强化,相关行为的法律风险正在持续攀升。
用户在选择服务时应重点核查平台资质与资金存管机制。正规金融机构通常采用分账系统实现资金闭环管理,而套现点位往往通过第三方托管账户进行隐性操作。建议优先选择具备央行备案资质的支付机构,并要求平台提供完整的资金流向凭证。同时,需警惕平台以"低手续费""快速到账"等话术降低用户风险认知,实际操作中可能面临账户异常冻结、资金被挪用等实质性损失。
相关文章
商户码套现遭冻结 支付乱象曝光
# 商户二维码套现被冻结:一场数字化支付的暗流劫数 "我的收款码被冻结了,说是涉嫌商户码套现。"这句抱怨在当下支付场景泛滥的中国,早已不是个案。去年底,一位在某大型购物中心经营奶茶店的年轻老板小张...
携程花呗提现:征信背后的风控逻辑
携程"拿去花"提现机制的征信逻辑解析 在消费金融场景中,资金流转的合规性往往与征信体系产生隐性关联。以携程"拿去花"为例,其核心业务模式依托于用户信用额度的释放,而提现环节作为资金从虚拟账户向实体账...
花呗商家提现全攻略
花呗作为一种便捷的支付工具,近年来在商家中得到了广泛应用。商家通过花呗进行收款后,如何有效地完成提现成为了许多商家关心的问题。本文将从三个方面详细探讨“花呗支付商家提现”的相关问题。 首先,我们需...
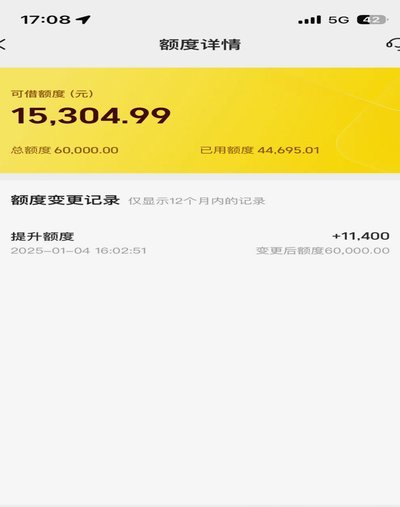
美团可用额度如何提现避免平台扣款
所谓的美团可用额度,本质上是资金池中的沉淀资金,而非个人可支配的现金资产。用户在日常使用中积累的余额,往往绑定在特定的支付场景或服务权益内,比如红包、优惠券或商家结算款。这类资金在系统底层被标记为冻结...
鹿优选选哪家平台?
鹿优选作为国内新兴的生鲜品牌,其平台选择问题始终是行业关注焦点。从品牌定位来看,鹿优选主打中高端生鲜市场,以差异化供应链和品控体系著称。这与传统生鲜平台的低价策略形成鲜明对比,也决定了其渠道选择必须契...
去哪拿如何安全高效地提现去花
随着移动支付的普及,越来越多的人选择使用各类金融服务平台来管理自己的财务。其中,“去哪拿”和“去花提现方法”是当前热门的话题之一。作为一种便捷的资金周转工具,“去花”的出现为用户提供了更加灵活多样的资...