白条借钱如何用?
获取即时信贷产品的资金流,本质上是对短期现金流缺口的机械式弥补,而非收入的增量。其运作机制的核心并非提供“钱”,而是购买一种“时间缓冲”和“交易便利性”。用户借出的第一笔白条款项,实际上是透支了未来某一时点的信用容量和资金周转能力。专业的角度必须理解这一点:当它进入你的账户时,这笔钱携带的不仅有本金,更包含了复杂的利率结构、服务费用以及最重要的——时间成本。因此,用户不能将其视为可用于日常生活的闲钱,而应视作一个极短期的“财务桥梁”。正确使用,是在等待某一笔大额款项(如工资发薪日或客户货款回笼)到账之前,维持运营的临界点;错误使用,则会将透支化的流动性误判为真实的资产变现。任何想利用白条周转的人,其真正的功课并非在于如何“多借”,而是在于对自身的现金流节点绘制出精准无误的时间图谱。
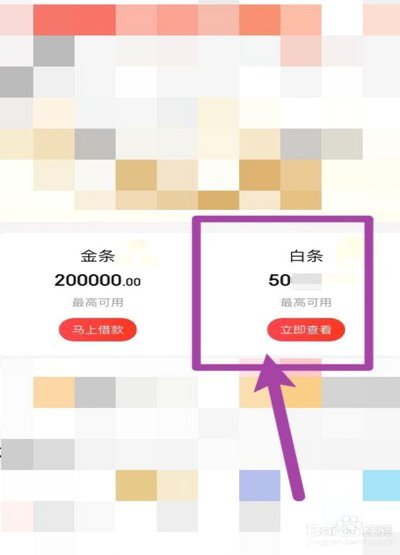
在执行层面上,要最大化资金的效率和最小化成本,用户必须具备极强的财务纪律性和超前的预测能力。任何使用白条周转的行为,都构成了一种高杠杆、高风险的借贷循环。优秀的管理策略不是盲目地“填平窟窿”,而是科学地进行“债务结构重组”。这意味着需要建立一套清晰的支出优先级模型:将透支资金的本金,全部锁定用于支付产生更高利息或更急迫现金流的项目(如房租、刚性设备维护)。同时,必须警惕所谓的“周转陷阱”——即用新的贷款去偿还旧的贷款。这只会形成一个不断膨胀的、纯粹基于利滚利的财务黑洞。真正的资金利用率评估,需要将借款成本计入每一笔支出中,从而确保每一次消费决策都是盈利或至少是风险最小化的结构性选择,而非单纯的缓解燃眉之急。
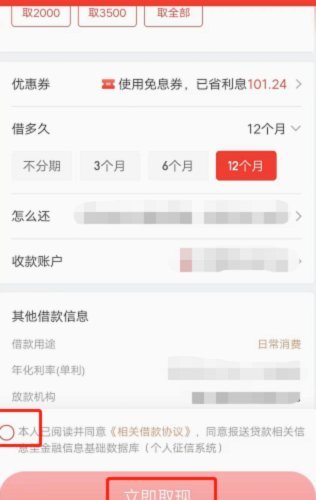
深入审视其背后的风险敞口,白条这类小额信贷最大的隐患在于心理学和行为金融学的交叉点。它提供的即时满足感具有极强的诱惑力,容易让人低估自身的还款承受能力,产生一种“我能负担得起”的错觉。从信用风险的角度看,频繁、碎片化的借入与偿付行为,即使在短期内没有逾期记录,也会对个人的潜在征信模型造成噪音和压力。更重要的是,当资金周转失败时,用户面临的绝非仅仅是“欠款”,而是会陷入一次次追贷和催收循环,这极大地影响了其长期的财务决策能力和心理稳定。因此,看待它必须采取一种手术刀般的清醒视角:任何透支的信贷都不是解决结构性资金问题的万能药,它只是将一个眼前的现金缺口,转化成了一个未来更具压力、更高成本的债务负担。
从更高的层次来解决资金周转问题,根本出路在于优化个人的收入结构和稳健建立应急储备金。任何依赖高频小额借贷来维持运转的状态,都意味着个人财务模型存在严重的缺陷——要么是现金流管理过于松散,无法预见接下来的支出节点;要么就是核心收入缺乏足够的抗风险冗余。更理想的解决路径是主动构建一个由多元化收入、固定成本可控、以及充裕应急金组成的稳健金融防御体系。如果不能做到这三点,那么无论短期借贷产品如何方便高效,都只会成为掩盖结构性漏洞的一层烟雾。只有从源头提高个人的现金流韧性和资本积累能力,才能实现真正意义上的“自给自足”,摆脱任何外部信贷循环的依赖。
相关文章
白条8000元额度能否一次性取现?
近年来,随着互联网金融的发展,“花呗”、“白条”等消费信贷产品逐渐走入大众视野。关于“白条可取现额度为8000能一次取了吗”的问题,实际上涉及了多个层面的因素。 首先,从技术角度讲,“白条”作为一...
花呗套现软件盘点:风险与合规警示
花呗作为阿里巴巴生态内的信用支付工具,其设计初衷是为用户提供便捷的消费体验。然而在实际应用中,部分用户通过特定手段将信用额度转化为现实资金,这种行为在行业内被称为"套现"。这类操作往往依托于第三方支付...
分期乐额度变现:技巧与风险解读
分期乐的魅力在于其便捷性和“低门槛”的特点,但对于想灵活使用购物额度的人来说,如何将这个额度“套出来”现金,成为一个需要策略思考的问题。简单地“还款”并不等于获得现金,分期乐的本质是将购物行为分解成小...
分期乐逾期对信用报告影响大解析
“分期乐出来信用报告什么意思”这个问题,实际上触及了消费金融与个人信用体系之间更深层次的关联。 “分期乐”作为一种极受欢迎的购物方式,其核心在于将高价商品分割成小额、低息的月供,减轻了消费者的资金压力...
套现:现金背后有多深奥
“套现是现金吗?”这个问题看似简单,实则蕴含着对金融产品本质、交易形式以及风险管理等多个层面的深刻理解。直观上,我们认为现金是可直接使用、具有价值的实物货币。然而,在金融领域,“套现”指的是通过将投资...
去哪拿如何安全高效地提现去花
随着移动支付的普及,越来越多的人选择使用各类金融服务平台来管理自己的财务。其中,“去哪拿”和“去花提现方法”是当前热门的话题之一。作为一种便捷的资金周转工具,“去花”的出现为用户提供了更加灵活多样的资...