得物商家提现背后的博弈与策略
得物平台的商家提现机制本质上是资金流与平台规则博弈的缩影。平台通过设置提现门槛、审核周期和资金结算周期,构建起对商家资金流动的控制体系。这种控制既源于平台对风险的防控需求,也暗含着对商家行为的引导意图。例如,提现到账时间与商家店铺评分、违规记录存在强关联,这种设计将平台治理逻辑深度嵌入资金流动过程,迫使商家在经营中必须兼顾合规性与资金使用效率的平衡。
提现流程中的技术细节往往被忽视,但其对商家运营的影响不容小觑。得物采用的分段式资金结算模式,将订单金额按交易阶段拆分为预付款、履约金和尾款三部分,每部分对应不同的提现规则。这种设计既降低了平台的资金风险敞口,也增加了商家的资金管理复杂度。当商家面临促销活动时,需要精确计算各阶段资金的可提现比例,这种微观层面的财务规划能力成为影响经营效率的关键变量。
平台政策调整对提现规则的重塑,往往折射出行业生态的深层变化。近年来得物逐步收紧提现审核标准,将用户评价、物流时效等非交易因素纳入审核维度,这种扩展性规则调整实质上是在重构商家的经营评价体系。商家不得不重新评估其供应链管理、客户服务等环节对资金流动的影响,这种规则演进推动着整个平台生态向更精细化运营方向发展。
提现机制与商家的财务策略存在复杂的互动关系。部分头部商家通过搭建自有资金池,在平台提现规则与自身现金流需求之间建立缓冲机制。这种策略既规避了平台规则的刚性约束,又通过资金的时间价值创造额外收益。但这种操作对中小商家而言门槛过高,导致平台内部出现资金管理能力的分层现象,这种结构性差异正在重塑得物生态中的竞争格局。
提现规则的透明度与执行一致性,直接影响着商家对平台的信任度。得物在近年逐步公开提现审核的量化标准,将原本模糊的规则转化为可预测的模型。这种透明化虽提升了商家的预期管理能力,但也暴露了平台在规则执行中的技术漏洞。当算法审核与人工复核出现偏差时,商家面临的资金冻结风险反而可能加剧,这种矛盾揭示出平台治理技术与商业伦理之间的张力。
相关文章
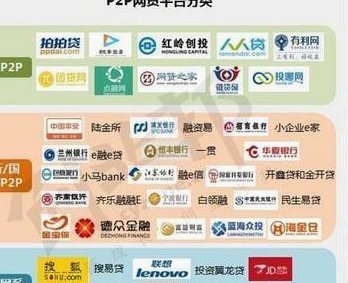
模式、合规与营销策略分析
在互联网金融蓬勃发展的背景下,网贷平台成为了个人和小微企业获得融资的重要途径。据不完全统计,在过去的几年里,国内的网贷平台数量激增,达到数百家,甚至一度超过了一千多家。然而,为了本文目的,我们将聚焦于...
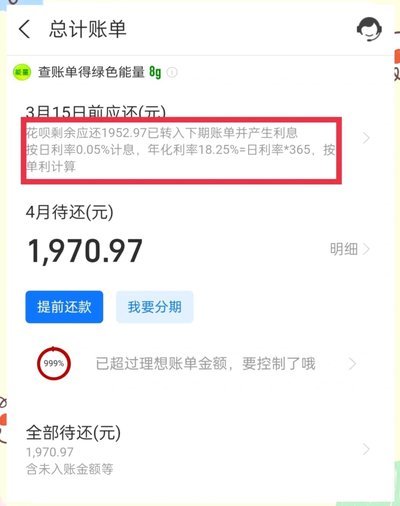
花呗新动态:监管升级与风控变革
花呗作为支付宝生态中的信用支付工具,其近期动态已从单纯的消费场景延伸至金融监管与市场生态的多重博弈。2023年央行对互联网金融的监管升级,直接导致花呗的额度审批流程从"秒批"转向"人工审核",用户需提...
白条8000元额度能否一次性取现?
近年来,随着互联网金融的发展,“花呗”、“白条”等消费信贷产品逐渐走入大众视野。关于“白条可取现额度为8000能一次取了吗”的问题,实际上涉及了多个层面的因素。 首先,从技术角度讲,“白条”作为一...
拼多多套现困境:诚信商家如何突围
### 拼多多套现:诚信商家的生存困境与突围之道 在拼多多的电商生态中,套现行为早已不是新鲜话题。它像一条隐秘的暗流,裹挟着无数商家在流量与利润的泥沼中挣扎。那些表面光鲜的“诚信商家”标签,不过是商...
得物App现金账户详解在哪里查看
得物App的现金账户,并非像传统电子钱包那样独立存在,而是与用户的“账户余额”功能紧密相连。当你进行商品购买、充值、或者参与得物平台的活动获得奖励时,这些资金都会直接进入你的账户余额。 并非所有得...
得物额度提上提,玩法更精彩
得物平台的额度提升并非一蹴而就,而是需要用户通过持续积累信用和展现自身价值来实现。 首先,积极使用得物平台的服务是关键。完成交易、评价商家、参与平台活动,都能为你的信用体系打下基础。这就像是在银行积攒...