商家微信账号套现风险
在商业交易中,商家微信账号往往承载着客户资源与信任资本,其价值远超表面的通讯功能。当个体试图通过"拿去花套现"的方式将账号转化为金融资产时,实质上是在挑战平台规则与商业伦理的边界。这种行为通常伴随信息泄露风险,可能引发客户信任崩塌与商业信誉危机。更深层次看,它暴露了数字时代资产确权机制的脆弱性——当社交关系链被物化为可交易的数字资产时,原有的信任纽带正在被资本逻辑解构。
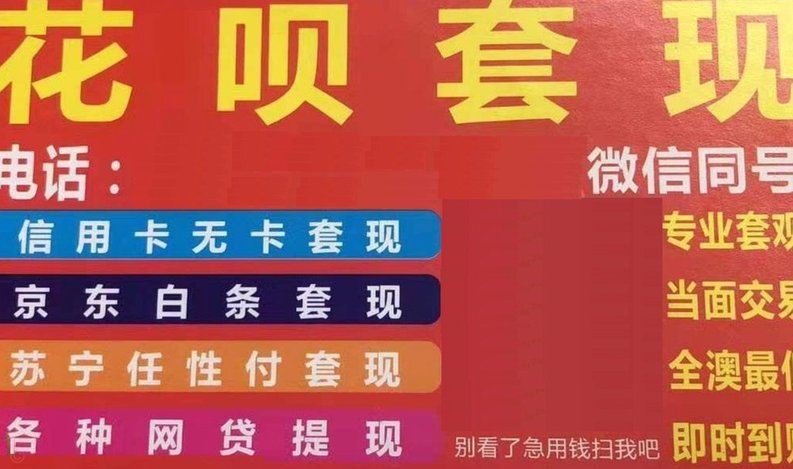
技术手段的迭代正在重塑这种套现模式的实施路径。从早期的账号倒卖到如今的虚拟资产交易平台,中介链条的复杂化使得交易成本呈指数级增长。某些灰色地带的从业者通过构建虚假交易场景,将商家微信包装成可抵押的"数字资产",这种操作既规避了平台监管,又创造了新型金融衍生品。但这种模式始终游走在法律灰色区域,一旦被平台识别,可能面临账号封禁、资金冻结等连锁后果。
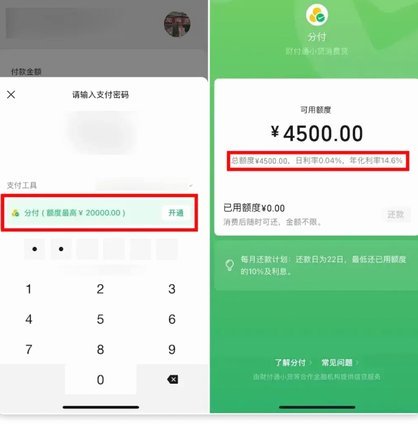
当套现行为突破道德底线时,其破坏力将波及整个商业生态。商家微信账号的异常流转可能引发客户群体的集体信任危机,导致品牌价值蒸发。更严重的是,这种行为可能诱发系统性风险,当大量商家账号被非法交易后,整个社交电商生态的信任基础将遭受重创。监管机构对此类行为的打击力度正在加强,但灰色市场的隐蔽性与技术手段的更新速度,使得治理难度持续攀升。
资本对社交关系链的觊觎催生出复杂的利益博弈。部分平台开始尝试建立账号价值评估体系,通过数据模型量化微信账号的商业潜力。这种尝试既是对套现行为的反制,也暴露出数字资产估值体系的先天缺陷。当商家被迫在流量变现与账号安全之间做出抉择时,整个行业的价值取向正在经历深刻重构。这种重构不仅影响商业决策逻辑,更在重塑数字时代的信任经济学。
相关文章
白条有取现额度为何不能提取
白条显示有取现额度,却无法提取,是许多用户反映的常见问题。看似简单的现象背后,隐藏着一系列复杂的金融逻辑和系统限制。简单地说,白条的额度并非实时可用的现金,而是银行预先为持卡人批准的信用额度,用于支付...
白条能取现吗?额度如何计算?
近年来,随着互联网金融的快速发展,“白条”作为一种新型信用支付工具逐渐受到消费者的青睐。然而,许多用户对于“白条可取现额度”的认知并不清晰,甚至存在一些误区。首先需要明确的是,“白条可取现额度”指的是...
分付转账:轻松给微信好友转钱
支付方式的多样化给现代生活带来了极大的便利,而微信与分付作为其中的关键角色,在日常转账中扮演着不可或缺的角色。要将钱从分付账户转给微信好友其实并不复杂,但在此之前,我们需要了解两者之间的联系和操作步骤...
花呗新动态:监管升级与风控变革
花呗作为支付宝生态中的信用支付工具,其近期动态已从单纯的消费场景延伸至金融监管与市场生态的多重博弈。2023年央行对互联网金融的监管升级,直接导致花呗的额度审批流程从"秒批"转向"人工审核",用户需提...
得物余额提现失败 原因解析
近期,不少用户反映在得物App上遇到了余额提现困难的问题。实际上,这种情况可能由多种原因引起,并且解决方法也各不相同。 首先,需要检查账户是否符合提现条件。得物平台对实名认证的要求较高,未完成全部...
分期乐购物额度如何变现
在探讨分期乐购物额度的变现方式之前,我们首先要明确分期乐是一款主要面向大学生和年轻人群体的互联网金融产品,提供消费分期服务。消费者通过分期乐平台购物时可以获得一定的额度,这个额度可以用来支付商品或服务...