套花呗触法边界何在?
“套花呗”现象,即利用花呗的信用额度进行消费,然后通过出售商品或提供服务,将所得收入转入自己的账户,实质上构成了一种快速获取资金的行为。从法律层面审视,这种行为的复杂性远超简单的“借钱”范畴,其可否构成犯罪,需要结合具体情况进行细致分析,并非一概而论。核心在于“套”的运作方式和背后的风险控制。如果仅仅是利用花呗的信用额度进行正常的消费和再投资,属于个人信用风险范畴,银行有义务承担相应的风险,并对个人进行信用评估。然而,当“套”的模式演变为频繁的、高额的消费,并且缺乏合理的盈利模式和风险控制,就可能涉及金融诈骗、非法集资等犯罪行为。 这种操作往往依赖于虚假交易、夸大收益等手段,导致交易方遭受损失,同时扰乱了金融市场的秩序,对金融机构的信用造成威胁。
从刑事责任角度来看,判断“套花呗”是否构成犯罪,需要具体审查是否存在非法活动。如果“套”的行为涉嫌非法集资,即以非法目的募集资金,则触犯《刑法》第三百四十四条规定,将面临法律制裁。 同样,如果“套”利用虚假交易、欺诈手段骗取资金,涉嫌诈骗罪,则根据《刑法》第二百六十一条规定,情节严重的将构成犯罪。 更重要的是,即使没有直接的犯罪指控,银行自身也可能追究用户的法律责任。花呗作为银行的信用产品,银行有义务维护自身的信用体系,一旦发现用户利用花呗进行非法活动,银行有权冻结账户、限制交易,甚至向有关部门举报。
“套花呗”的灰色地带在于其与支付平台的监管关系。花呗的运营者,即支付宝,本身也在积极采取措施,例如交易风控、实名认证等,试图遏制这种“套”的现象。但是,支付平台的监管力度往往受到法律法规的限制,也面临技术上的挑战。例如,利用虚假身份、多账户等手段绕过风控机制,对支付平台的监管构成困难。因此,监管部门需要与支付平台共同探索新的监管模式,加强对“套花呗”行为的监控和预警,防止其对金融体系造成潜在风险。
此外,需要指出的是,对“套花呗”行为的判断,不能简单地将其归类为“犯罪”。更准确的描述是“违法行为”,即违反了法律法规的规定。 这种行为的危害性在于其对金融秩序的破坏,对金融机构的信誉损害,以及对消费者的财产安全威胁。 监管部门和金融机构应采取综合措施,包括加强风险控制、完善法律法规、提高公众风险意识等,从源头上遏制“套花呗”的蔓延,维护金融市场的稳定和健康发展。 同时,用户也应提高警惕,理性消费,切勿盲目追求高额回报,以免遭受经济损失。
相关文章
便荔卡包利息解析:实际成本有多少?
便荔卡包的利息设计在消费金融产品中呈现出典型的阶梯式结构,其年化利率区间通常维持在8%-15%之间,具体数值与用户的信用评分、资金使用时长及还款记录直接挂钩。这种设计既符合监管对互联网金融产品的合规要...
美团月付业务支持:电话服务与运营深度解析
美团月付回收平台电话作为商家与平台沟通的核心渠道,其运营模式直接关联到月结服务的效率与用户体验。该电话系统需在高频次、多时段的咨询中保持稳定响应,尤其在节假日或促销季,商家对账单核对、退款申请等操作的...
如何安全地提取花呗余额急用
花呗的便捷性,往往让我们忽略了其潜在的风险。突然出现的资金需求,尤其是在短期内,很容易让人陷入对花呗余额“借出”的念头。然而,花呗并非真的“借出”钱,而是将你的资金冻结在平台账户里,等待你进行消费或转...
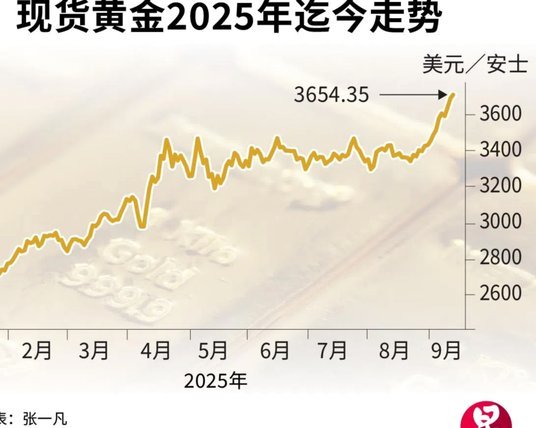
2023黄金走势:多变风险下探新线
2023年的全球宏观经济环境复杂多变,为现货黄金的走势增添了诸多不确定性。首先,全球主要经济体之间的货币政策分化将对金价产生深远影响。美联储已开始逐步退出量化宽松政策,而欧洲央行和日本央行可能继续保持...
微信分付套现平台的风险与治理
微信分付功能的设计初衷是方便亲友间的小额资金转账,而它逐渐演变成滋生“分付套现平台”的温床,这早已不是一个简单的技术漏洞问题,而是平台监管、用户道德、以及金融安全风险共织就的复杂局面。这些平台往往通过...
今年黄金:多变探寻,避险价值存
今年的黄金市场正面临着复杂多变的内外部环境,其走势将受到全球经济、地缘政治和货币政策等多重因素的影响。从目前的趋势来看,黄金作为传统避险资产的角色正在被重新定义,但其长期配置价值依然不容忽视。 首先...