花呗生等级服务揭秘
信用体系的深化,从来不是简单的资金周转记录,而是一场围绕用户行为画像构建的精细化算法博弈。花呗生级服务的核心,早已超越了传统的欠款记录和逾期次数统计。它本质上建立了一个立体维度,用数据模型量化了用户在消费和回款环节的“可靠性”和“可预期性”。信用评分不再是孤立的事件判定,而是一个对用户消费生命周期全景流水的建模。算法不再仅仅追问“是否还款”,而是深入探究“何时还款”、“以何种频率还款”以及“消费爆发点与回款波谷的吻合度”。这种机制使得平台具备了前所未有的穿透力,能够绘制出用户财务行为的周期性节律,将用户从单纯的交易主体,提升为可被高度预测的财务风险载体。
深入盘解决定生级分数的模型底层逻辑,绝不能仅停留在观察历史偿付行为。真正驱动其指数变动的,是一系列复杂、交叉的非线性数据点。支付的时效性只是表象,其背后衡量的是用户的“资金流稳定性”。更复杂的变量包括支付行为的多元化程度,即用户资金来源的广度和交织性,体现出其财务结构是否均衡;还款模式的规律性,能否持续匹配平台的风险模型需求。优秀的评分系统已经将用户的消费习惯、生活区域的经济指标,乃至与该信用产品的使用频率,全部吸纳入模型进行自校准。这些高维度的、跨越场景的数据交织,构成了用户信用数字身份的完整骨骼,每一个数据点的权重和关联,都在重新定义“高质量的消费者画像”。
对于身处用户一侧的个体而言,理解这一信用生级服务机制,必须完成从“被管理者”到“积极优化者”的思维转变。提升分数不再是简单的“避免逾期”,而是一项系统性的“行为路径优化”工程。这意味着用户需要追求的,并非是偶尔的完美表现,而是建立起一套具有极高稳定性和可预测性的财务作息。例如,规律地使用花呗完成不同维度的、具有稳定现金流支撑的交易;避免出现极短周期内的消费过度透支,营造出财力充裕、消费理性且回款节奏平稳的印象。用户需掌握的,是从消费端自我审视的视角,持续优化自己的资金流曲线,让自身的财务行为图谱,成为系统最喜欢、最信任的“稳定信号”。
从宏观行业视角审视花呗生级服务,我们看到的是中国乃至全球金融科技正在加速经历的“数字化信贷范式转移”。传统的基于抵押物的信贷模式,正在加速让位于基于行为模型和数字信任的“无形资产信贷”。生级服务的存在,标志着信贷评估维度从物理资产的质押,彻底转向了人类行为规律和消费习惯的预测。这不仅为消费金融机构提供了极度高效的风险分层工具,更将信贷评估的主动权,逐渐从传统的金融机构,转移到了数据算法和数据模型构建方手中。未来的趋势必然是:信用评分将不再是单一品牌的指标,而是跨平台、跨场景、累积化的个人数字信誉资产,形成一个高度复杂的“超维信任指数矩阵”。
相关文章
羊小咩信用钱包提现指南
关于羊小咩信用钱包的提现流程,我们需要从其背后的运营模式和用户操作两个角度来探讨。羊小咩信用钱包作为一款金融工具,在提供借款服务的同时也允许用户进行资金管理和提现操作。首先,理解这一产品的核心功能是关...
携程金融拿去花能提现吗?
关于“携程金融拿去花可以提现吗”的问题,实际上需要结合当前金融服务的实际政策和规定来解答。拿去花是由携程集团提供的一种消费信贷服务,旨在为用户提供便捷的消费资金支持。然而,是否能够进行提现操作,并不是...
微信套现背后的高风险陷阱
“私人微信套现联系方式”这个词汇本身就蕴含着巨大的风险和复杂性,仅仅将其简单描述是远远不够的。从内容创作的角度来看,我们必须超越表面现象,深入剖析这个看似简单却暗藏玄机的行为背后的机制,以及它所带来的...
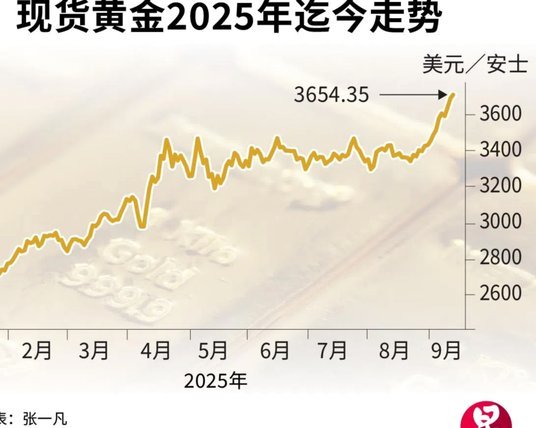
2023黄金走势:多变风险下探新线
2023年的全球宏观经济环境复杂多变,为现货黄金的走势增添了诸多不确定性。首先,全球主要经济体之间的货币政策分化将对金价产生深远影响。美联储已开始逐步退出量化宽松政策,而欧洲央行和日本央行可能继续保持...
便荔卡取现:额度与技巧
便荔卡包作为一种新兴的支付方式,它不仅仅局限于线上购物和转账功能,在实际生活中还提供了方便快捷的取现服务。这一特性使得用户能够在急需现金时避免了传统银行繁琐的操作流程,特别是在偏远地区或紧急情况下显得...
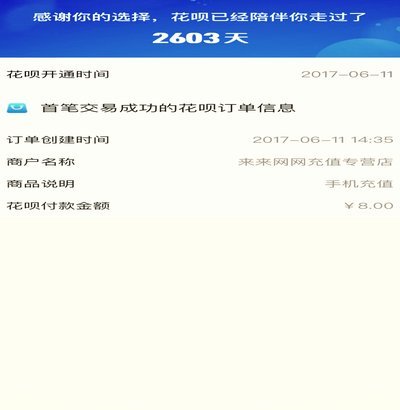
花呗入口悄然改变,更贴近用户习惯
“花呗入口出现了”并非只是一个简单的功能更新的宣告,它代表着支付宝在用户体验和商业模式上的一次深层转变。长期以来,花呗的入口策略始终围绕着“无处不在”展开。最初,它以入口的突兀插入,如在电商平台的订单...