分期乐合规性如何
分期乐作为国内较为知名的消费金融品牌,其运营模式和合规性一直是市场关注的焦点。从平台性质来看,分期乐主要提供消费信贷服务,用户可以通过其平台申请短期小额贷款,用于日常消费或特定用途。与传统银行的贷款服务相比,分期乐在审批流程和放款速度上更为灵活,能够满足部分用户即时的资金需求。然而,这种便捷性也伴随着一定的风险,用户在选择分期乐时,需要对借款条款、利率结构以及还款期限有清晰的了解。
从合规性角度分析,分期乐是否属于正规借款平台,关键在于其是否受到金融监管机构的严格监督。目前,分期乐在运营过程中确实存在一定的灰色地带。虽然其业务模式符合消费金融的范畴,但具体的监管归属尚不明确。在中国,持牌金融机构如银行、消费金融公司等,必须经过银保监会的审批和监管。而分期乐作为互联网金融平台,并未完全符合持牌机构的定义,其资金来源和风控体系也尚未完全公开透明。这种情况下,用户对平台的信任度可能会打折扣。
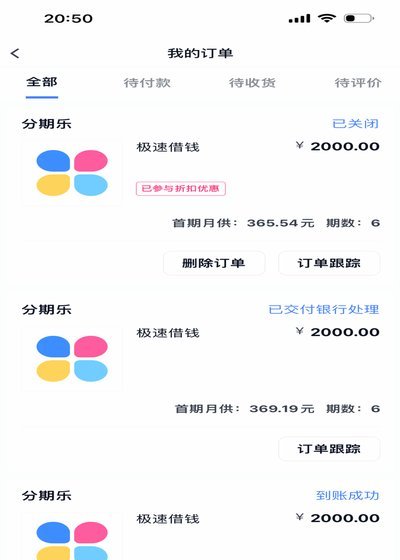
此外,分期乐在市场竞争中的表现也值得关注。随着互联网金融的快速发展,越来越多的平台涌入市场,竞争日趋激烈。分期乐在用户规模和市场占有率方面表现不俗,但这也意味着它面临着巨大的竞争压力。为了保持竞争力,平台可能会在利率、服务费用等方面做出调整,这在一定程度上可能影响到用户的实际借款成本。
用户在使用分期乐时,除了关注合规性和利率问题,还需要警惕潜在的消费陷阱。分期乐的商业模式依赖于用户频繁的借款和还款,因此平台可能会通过各种促销活动吸引用户,但用户在参与这些活动时,需要仔细评估自身的还款能力,避免陷入过度负债的困境。此外,分期乐的催收行为也备受关注,部分用户反映在逾期后遭遇不规范的催收手段,这进一步引发了对平台合规性的质疑。
总体而言,分期乐作为一个新兴的互联网金融平台,在提供便捷金融服务的同时,也暴露出诸多问题。虽然其在市场上的表现值得肯定,但用户在选择使用时,必须保持警惕,仔细评估其合规性、利率透明度以及潜在风险。只有在充分了解这些因素的基础上,用户才能做出更为理性的借款决策。
相关文章
羊小咩购物额度提升秘籍
羊小咩平台的额度体系本质上是基于用户行为数据构建的动态模型,其核心逻辑在于通过消费频次、客单价、复购率等维度进行信用评估。想要突破基础额度限制,关键在于建立与平台算法的深度互动。例如,通过周期性购买高...
白条出库快,退款有保障吗
当提到“白条出库秒”,我们通常联想到的是阿里巴巴旗下蚂蚁金服推出的信用支付工具——花呗,它允许用户在确认收货后立即享受分期付款服务。但这也引发了一个问题:如果商品质量或服务不符合预期,是否还能顺利退款...
白条加油包额度如何合规提取现金?
白条加油包的额度提取本质是信用额度的流动性转换。用户通过绑定支付宝账户获得的加油额度,本质上是蚂蚁集团基于信用评估提供的短期融资工具。其核心逻辑在于将预付的信用额度转化为可支配的现金资产,但这一过程必...
便荔卡包不让办停催怎么办
面对便荔卡包服务暂停催收的问题,许多持卡人可能会感到困惑与无助。实际上,在遭遇这种情况时,采取积极主动的态度才是解决问题的关键所在。首先,需要明确的是为何会遇到此问题,因为其原因可能是多方面的——如个...
羊小咩便荔卡额度提升实用技巧
羊小咩便荔卡作为一种金融工具,为用户提供了便捷的消费体验。然而,随着使用频率和消费额度的需求增加,许多持卡人面临一个共同的问题:如何有效提升自己的卡片信用额度?首先,要明确的是,银行或金融机构决定信用...
微信分付套现平台的风险与治理
微信分付功能的设计初衷是方便亲友间的小额资金转账,而它逐渐演变成滋生“分付套现平台”的温床,这早已不是一个简单的技术漏洞问题,而是平台监管、用户道德、以及金融安全风险共织就的复杂局面。这些平台往往通过...