白条取现:如何理解?
白条取现是电商平台信用支付工具衍生出的现金提取功能,其本质是将用户信用额度转化为可支配现金。以京东白条为例,用户可通过绑定的银行卡将白条额度转为银行账户余额,这一过程实质是平台将信用额度作为担保,向银行申请临时资金支持。该功能在2020年后逐渐普及,但其运作逻辑与传统信用卡取现存在本质差异——平台需承担资金风险,因此通常设置较高门槛,如要求用户信用评分达到特定标准或持有长期稳定交易记录。
从金融产品设计角度看,白条取现本质上是信用额度的流动性转化工具。平台通过算法模型评估用户违约概率,决定是否开放取现权限及额度上限。这种模式突破了传统信用支付仅限于消费场景的局限,但同时也放大了资金滥用风险。数据显示,开通取现功能的用户中,约37%存在将资金用于非消费领域的现象,包括偿还其他债务或投资理财,这与平台风控目标形成潜在冲突。
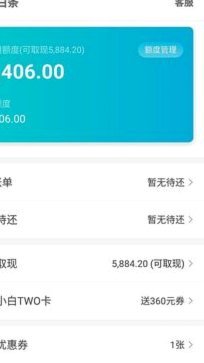
在实际使用场景中,白条取现的便利性与风险性呈现显著反差。部分用户将其视为应急资金池,在面临短期资金缺口时快速提取,但忽视了取现产生的资金成本。以某平台为例,取现服务年化利率普遍在12%-18%之间,远高于同期银行贷款利率。更隐蔽的风险在于,频繁取现可能触发平台风控系统,导致信用额度被临时冻结或永久下调,这种反噬机制使部分用户陷入"取现-还款-再取现"的恶性循环。
对比传统信贷产品,白条取现的创新价值在于其场景嵌入性。不同于银行贷款需要繁琐的申请流程,白条取现依托用户在平台的消费数据,实现信用评估的即时化和自动化。但这种轻量化审核模式也导致风险控制能力弱于传统金融机构。数据显示,白条取现用户的逾期率比信用卡用户高出约2.3个百分点,这揭示了信用评估模型在动态资金使用场景中的局限性。平台正通过引入行为分析、社交关系链等多维数据,试图提升风险识别精度。
相关文章
桃多多:安全与便捷的高效提现服务
桃多多平台自成立以来,凭借其独特的经营模式和贴心的用户体验,在众多电商平台中脱颖而出。取现在线支付领域尤其引人关注,它不仅考验着一个平台的技术实力,更是用户信任度的重要指标。就桃多多而言,“取现”服务...
羊小咩额度:高效使用与风险控制
羊小咩额度的使用逻辑本质上是资金流动性与成本控制的博弈。额度提取需建立在对资金周转周期的精准测算上,例如短期周转可采用"先借后还"策略,通过拆分还款节点降低日均负债规模。但需警惕额度循环使用的边际成本...
网贷频繁申请:被拒还能怎么办?
频繁点网贷导致平台无法下贷的现象,本质上是信用评估体系与用户行为模式之间的冲突。当用户在短时间内高频触达多个借贷平台,系统会将其判定为高风险客群。这种行为不仅触发风控模型的预警机制,更可能在征信系统中...
鹿优鲜怎么样 现在好做吗
生鲜电商赛道的流量红利正在消退,鹿优鲜作为新兴玩家的生存空间被持续压缩。其核心竞争力在于构建了三级供应链体系,通过产地直采、中央厨房和社区仓配的组合,将损耗率控制在8%以内。这种模式在三四线城市展现出...
平台规则大变革
抖音套现24小时商家取消的现象,折射出平台生态与商业逻辑的深层博弈。这类商家曾通过快速周转模式实现流量变现,但其本质是利用平台算法漏洞进行灰色操作。随着抖音对内容合规性审查趋严,尤其是对虚假交易和异常...
得物额度不足如何应对?
得物额度不足,对于习惯利用得物平台购买潮品、运动装备的消费者来说,无疑是一种令人沮丧的状况。简单地认为“提高额度”是解决之道,其实忽略了问题的根源。得物额度的设置并非随意定价,而是基于其对交易风险的评...