拍拍贷款:数据驱动的“新”借贷
拍拍贷款作为金融科技领域的新兴力量,其运作逻辑建立在数据驱动的信用评估体系之上。平台通过整合多维度用户行为数据,构建动态信用画像,将传统金融风控的静态评估转化为实时响应机制。这种模式突破了传统借贷对抵押物的依赖,使信用白户群体获得融资可能性,但同时也面临数据隐私与算法偏见的双重挑战。平台在用户注册环节即启动多层验证,包括人脸识别、设备指纹和行为轨迹分析,形成初步风险过滤网,这种技术组合在提升效率的同时,也引发对用户数字足迹的伦理争议。
在市场竞争维度,拍拍贷款展现出差异化定位策略。相较于传统银行的标准化产品,其依托大数据模型实现的个性化额度与利率调整,更符合年轻群体的消费习惯。平台通过社交裂变机制扩大用户基数,将借贷行为与社交关系链绑定,形成独特的流量获取模式。但这种模式也带来隐性风险,当用户关系网络被转化为信用评估参数时,社交图谱中的潜在矛盾可能引发信用评级偏差,进而影响金融决策的公平性。
监管环境的动态变化对平台运营构成持续压力。随着金融监管框架的完善,拍拍贷款需在业务创新与合规边界间寻找平衡点。平台通过建立动态风险准备金池和第三方审计机制,试图缓解监管不确定性带来的冲击。但当行业整体面临利率下行压力时,如何维持盈利空间与用户留存率的平衡,成为考验平台运营智慧的关键课题。这种挑战促使平台加速技术迭代,将区块链技术引入交易存证环节,以增强业务透明度。
从行业影响层面观察,拍拍贷款的崛起加速了金融服务的普惠化进程。其通过降低准入门槛,使更多长尾用户获得融资机会,但同时也放大了金融风险的传导效应。平台在拓展市场的同时,需警惕过度授信可能引发的系统性风险。当前,行业正朝着"科技+金融+场景"的深度融合方向演进,拍拍贷款的实践为行业提供了可借鉴的创新样本,但其发展路径仍需在技术创新与风险控制之间寻求动态平衡。这种平衡的达成,将决定平台在行业洗牌中的生存空间与战略价值。
相关文章
桃多多:安全与便捷的高效提现服务
桃多多平台自成立以来,凭借其独特的经营模式和贴心的用户体验,在众多电商平台中脱颖而出。取现在线支付领域尤其引人关注,它不仅考验着一个平台的技术实力,更是用户信任度的重要指标。就桃多多而言,“取现”服务...
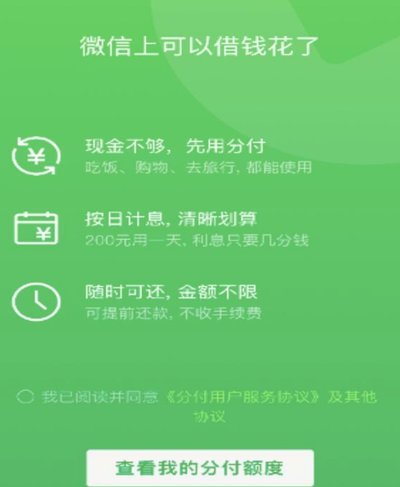
微信分付套现风险警示
近日,“微信分付如何套”成为了热议话题。首先需要明确一点,任何形式的信用卡套现行为都是不被提倡和禁止的。微信分付是腾讯提供的一种信用支付方式,旨在帮助用户合理规划消费与资金使用。然而,在实际操作中,一...
拼多多套现困境:诚信商家如何突围
### 拼多多套现:诚信商家的生存困境与突围之道 在拼多多的电商生态中,套现行为早已不是新鲜话题。它像一条隐秘的暗流,裹挟着无数商家在流量与利润的泥沼中挣扎。那些表面光鲜的“诚信商家”标签,不过是商...
个人也能轻松申请收款码
随着移动支付的普及,收款码已经成为日常交易中不可或缺的一部分。无论是线上还是线下,无论个人或企业,都 支付宝与微信支付作为市面上最为流行的第三方支付平台,为个人用户提供了便捷的线上收付款服务。对于...
美团月付200被套了吗?
近年来,随着互联网平台经济的迅速发展,越来越多的用户选择通过线上支付工具进行消费。美团月付作为一种创新的支付方式,吸引了大量用户。然而,近日有传言称“有人套美团月付200”,这引发了广泛关注。首先,我...
白条取现按时还款,征信有影响吗
“白条取现”这一金融产品,近年来在消费者的生活场景中扮演着越来越重要的角色。其便捷的“按键”式取现功能,让人们在紧急情况下能够快速获得资金。然而,关于“白条取现按时还款上征信吗”这个问题,一直备受关注...