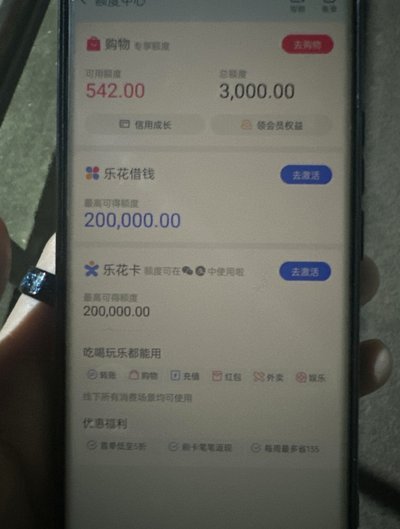
分期乐额度出来了借不出来
分期乐额度显示已生效,却无法顺利借款,这已经成为众多用户反映的常见现象,其背后原因复杂且多维,远非单纯的系统故障所能解释。简单地将问题归咎于风控系统过严或审批流程延误,只是表面的现象观察,忽略了更深层次的运营逻辑和潜在的风险控制策略。分期乐作为金融科技公司在快速扩张过程中,为了追求用户增长和扩大市场份额,可能采取了过于激进的放款策略,导致风险控制体系的薄弱。这种“先量后管”的模式,在初始阶段虽然能够迅速提升用户数量,但却忽视了对用户信用评估的精细化程度以及对逾期风险的有效监控,从而为后续出现“额度存在但无法借款”的问题埋下了伏笔。 事实上,分期乐的业务模式本身就具有高风险属性,其核心在于对消费者的短期信贷需求进行满足,而这种需求往往与消费者的财务状况、还款能力紧密相关。因此,仅仅依靠额度显示并不构成真正意义上的可借款能力,需要评估用户在实际情况下的还款意愿和能力,而这恰恰是分期乐在运营过程中薄弱环节。
这种现象与分期乐的风险控制体系建设存在着深刻的矛盾。公司一方面通过提升额度来吸引用户,另一方面却未能同步加强风险评估能力,这导致了在额度预设的同时,风控系统并未真正对用户的还款风险进行深度分析。例如,一些用户可能利用额度显示来申请多次贷款,而这些贷款的审批标准并未真正考量用户真实的还款能力,而是仅仅根据额度这一单一指标进行评估。这种模式必然会导致一部分用户无法按时还款,从而形成逾期风险。更重要的是,分期乐内部的风险管理部门可能并未对这种“额度先行”的策略进行有效约束,导致风险控制体系的失效。需要强调的是,风控系统并非万能,它只是风险管理体系的一部分,而风险管理体系的健全程度直接影响着风控系统的有效性。
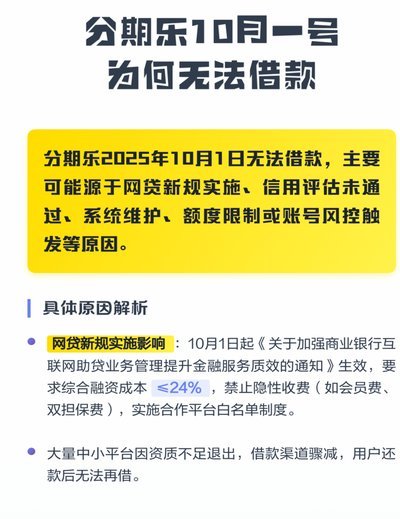
要理解“分期乐额度出来了借不出来”这一现象,还需要考虑用户的行为模式以及分期乐对用户行为的引导。分期乐的营销策略,特别是针对“先借后还”的推广,在一定程度上影响了用户的还款意识。许多用户在申请贷款时,并不真正了解自己的还款能力,而是抱着“先借再还”的心态,这使得逾期风险更加突出。此外,分期乐自身的运营流程也可能存在一些漏洞,例如,在用户申请贷款时,提供的身份信息可能存在虚假或不实之处,从而导致风控系统无法准确评估用户的信用风险。这些问题,往往是导致额度显示但无法借款的关键原因之一。
解决这一问题,需要分期乐从根本上进行变革。首先,必须重新审视“额度先行”的策略,将其改为“风险先行”,在额度预设之前,必须对用户的信用风险进行全面评估。其次,需要加强风控系统的建设,引入更先进的风险评估模型,提高对用户逾期风险的准确识别能力。此外,分期乐还应加强与用户的沟通,提高用户的风险意识,引导用户理性使用分期贷款产品。最后,公司内部需要建立有效的风险控制机制,对“额度先行”的策略进行严格约束,确保风险控制体系的有效运转。 简而言之,分期乐的未来发展,取决于其能否真正实现风险与增长的平衡,将用户安全放在首位,构建一个更加稳健和可持续的金融生态。
相关文章
得物余额提现失败 原因解析
近期,不少用户反映在得物App上遇到了余额提现困难的问题。实际上,这种情况可能由多种原因引起,并且解决方法也各不相同。 首先,需要检查账户是否符合提现条件。得物平台对实名认证的要求较高,未完成全部...
分期乐如何合法提升购物额度
分期乐平台作为一种便捷的消费信贷工具,为用户提供了多样化的购物体验。然而,在实际使用过程中,一些用户可能会寻求增加自己的信用额度以便享受更多的购物特权和优惠。如何合理合法地提升个人在分期乐上的购物额度...
分期乐贷款账户如何安全、彻底注销?操作指南与注意事项
注销分期乐贷款账户是一个相对复杂的过程,涉及到与平台的沟通和确认,以及可能需要处理的账户余额或未结清的债务。首先,用户需要登录分期乐官方网站或使用分期乐APP,进入个人中心,找到“我的账户”或“账户设...
海鸥花呗:社交信用借贷新体验
海鸥花呗平台,在快速发展的数字金融浪潮中,以其独特的模式和运营逻辑,引起了广泛关注。它并非传统意义上的支付工具或借贷平台,而更像是一个基于社交关系链的“微型信贷”生态系统。核心在于其“信用池”的概念—...
美团月付提现:可靠吗?
美团月付是一种便捷的分期付款方式,旨在为消费者提供更加灵活的支付选择。不过,当用户考虑将美团月付中的资金用于现金提取时,可靠性就成为了一个重要的考量因素。首先,我们需要明确美团月付的资金来源和资金流动...
得物额度提上提,玩法更精彩
得物平台的额度提升并非一蹴而就,而是需要用户通过持续积累信用和展现自身价值来实现。 首先,积极使用得物平台的服务是关键。完成交易、评价商家、参与平台活动,都能为你的信用体系打下基础。这就像是在银行积攒...