拼多多套现商家取消订单还能退款吗?
拼多多套现与诚信经营存在根本性的矛盾,取消订单后的退款逻辑也因此变得复杂。平台对套现行为的识别机制建立在交易数据异常监测上,一旦系统判定商家存在虚假交易意图,后续的订单处理不再遵循正常的退赔流程。这意味着所谓的"诚信商家"若涉及套现操作,其商品状态、资金链路都已经脱离了合规框架,取消订单后退款能否到账取决于平台是否已完成风险标记。
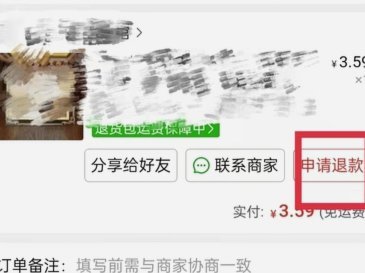
从平台规则层面看,拼多多对卖家违规行为的处罚体系是分层级的,而套现行为通常触及最严重的红线。当系统确认一笔交易属于套现性质时,不仅订单会被强制关闭,关联的保证金、店铺权重也会受到同步影响。此时商家主动取消订单,本质上是在规避已被标记的风险状态,平台自然不会按常规退款协议执行,因为资金本身就可能存在冻结或追缴的可能。
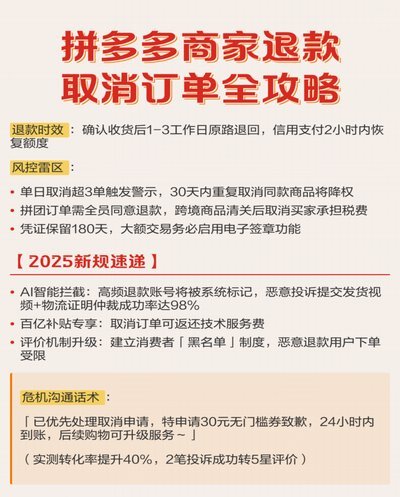
消费者视角下的退款体验则更为被动。如果买家在下单时已经知道该交易属于套现范畴,那么退款请求的成立性就取决于证据链是否完整。拼多多后台的聊天记录、商品页面描述、商家资质信息都是判定依据,缺少任一环节都可能导致退款被驳回。即便买家事后才发现异常,平台对"知情后取消"的处理标准也与"不知情下单"有本质区别。
法律框架下的责任归属进一步加剧了退款的不确定性。套现行为在现行法规中可能被认定为欺诈交易,根据《消费者权益保护法》和《电子商务法》,相关资金需要进入司法追缴程序而非简单的退款操作。商家主动取消订单并不能改变这笔交易的违法属性,平台作为监管方有义务配合司法机关完成调查取证,这期间的退款流程会被法律程序打断甚至终止。
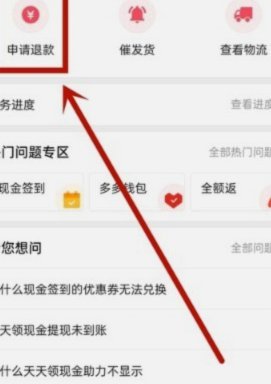
最终结论指向一个现实:套现场景下的取消订单不存在"自动退款"这一说法,因为交易从起点就不具备合法性基础。无论商家主观意愿如何,一旦进入风控体系,后续的所有操作都受制于平台规则和司法判定。对于消费者而言,最务实的做法是在下单前核实商品资质和商家信誉等级,避免陷入此类灰色地带的资金风险。
相关文章
羊小咩购物额度提升秘籍
羊小咩平台的额度体系本质上是基于用户行为数据构建的动态模型,其核心逻辑在于通过消费频次、客单价、复购率等维度进行信用评估。想要突破基础额度限制,关键在于建立与平台算法的深度互动。例如,通过周期性购买高...
高效又简约
“简单且快捷”并非一个简单的口号,而是一种对效率、对价值的深刻理解。在信息爆炸、时间稀缺的时代,我们常常被复杂性所裹挟,试图用繁琐的步骤和过多的投入去解决问题。然而,真正的简单和快捷并非是缺失思考,而...
花呗套路:信用风险的隐形爆发
在支付宝生态中,套花呗渠道的泛滥已成信用体系中的隐性风险点。许多用户通过高频小额交易、虚拟订单等手段,人为制造看似真实的消费流水,以期在花呗额度上实现短期透支。这种操作并非单纯的技术失误,而是用户对信...
羊小咩便荔卡额度提升实用技巧
羊小咩便荔卡作为一种金融工具,为用户提供了便捷的消费体验。然而,随着使用频率和消费额度的需求增加,许多持卡人面临一个共同的问题:如何有效提升自己的卡片信用额度?首先,要明确的是,银行或金融机构决定信用...
便荔钱包提现方法详解
便荔钱包是一款便捷的支付工具,许多用户选择使用它进行日常消费。然而,当需要将资金从便荔钱包提现到银行卡时,可能会遇到一些疑问和操作步骤的问题。首先,要确保你的账户已经完成实名认证,并且保持足够的余额以...
美团月付如何实现资金回流?
美团月付本质上是一种消费者信用支付工具,它在商家端扮演了应收账款的延期支付角色,而非用户口袋里的流动现金。因此,讨论“美团月付怎样取现”时,必须首先剥离出用户对“变现”的固有认知。从支付系统设计角度看...