透支便利与消费陷阱
花呗的本质,已经超越了一个单纯的支付工具,它成为现代消费主义情绪与信用体系深度耦合的产物。其核心价值在于提供了一种即时性的资金延期购买能力,有效地将商品的购买行为与实际的现金流出时间解耦。这种买先用、后付费的模式极大地增强了用户的消费弹性,尤其是在面对非必需品和周期性大额支出时。它没有发明新的消费需求,而是通过改变支付的时间坐标,重新优化了消费的时机。对于电商平台和零售商而言,花呗构建了一个流畅的支付漏斗,极大地降低了转化率的门槛。然而,我们也必须看到,它所贩卖的,不仅仅是支付便利,更是一种“消费预期的即时满足感”,这构成了其最强大的经济驱动力。
这种支付便利的背后,是一套高度成熟且无缝嵌入日常生活场景的信用评估与资金调配机制。花呗依托于庞大的用户行为数据,构建了一个基于大数据模型的个人消费画像。这套模型持续、隐形地对用户的支付能力和信用风险进行实时监控和预估,远超传统的银行信贷额度计算。它的运作模式,实际上是在为用户提供一个高流动性的“消费信贷垫层”。用户无需经历繁琐的银行审批流程,只需在熟悉的电商界面点击确认,便完成了从信用评估到资金预支的全流程闭环。因此,我们看待花呗,不能只将其视作一个“账单”,而应该理解它是一个在用户生活场景中嵌入的、高频次、小额度的金融脉冲设备。
然而,深入剖析花呗的金融特性,我们不能回避其内嵌的“透支陷阱”——即心理层面的消费陷阱。当信用透支的门槛过低,且购买体验过于顺滑时,消费者的心智很容易产生“账单不等于现金流出”的认知误区。这种支付习惯的培养,极易导致用户的消费行为脱离实际的收入盈余模型,转而进入一种“以信用支撑消费周期”的惯性状态。短期内,这无疑极大地激发了消费热情;但长期来看,若缺乏足够的财务纪律,用户很容易陷入信用循环购买的困局,将潜在的消费延期变成了潜在的债务积累。
因此,真正专业且深入的视角,必须将注意力从“花呗平台好不好用”的体验层面,转移到“如何用好花呗提供的金融工具”的理性层面。用户必须清晰认识到,每一次使用花呗,都是一次对个人信用额度与未来现金流的预支使用。它要求用户具备极高的财务自我认知和风险预警能力。最佳的使用策略并非追求最大化的消费额度,而是将花呗定位为一种“资金周转的辅助工具”,而非“额外的收入来源”。建立一套严格的财务预算和偿还周期机制,确保所有的信用消费都是在能够精确规划和偿付的成本区间内,这才是抵抗消费主义诱惑、实现可持续财务健康的关键。
相关文章
得物分期额度恢复指南
得物分期额度的恢复机制本质上是平台风控系统对用户信用行为的动态评估结果。平台通过多维度数据模型判断用户的还款能力与风险等级,当系统检测到异常交易频次、短期集中消费或还款记录波动时,会主动降低额度以控制...
羊小咩额度:高效使用与风险控制
羊小咩额度的使用逻辑本质上是资金流动性与成本控制的博弈。额度提取需建立在对资金周转周期的精准测算上,例如短期周转可采用"先借后还"策略,通过拆分还款节点降低日均负债规模。但需警惕额度循环使用的边际成本...
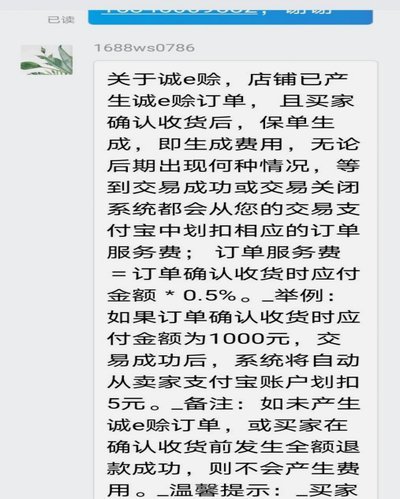
诚e赊的正确玩法指南
诚e赊作为一种金融服务工具,近年来备受关注。它结合了电子商务与金融创新的特性,在一定程度上缓解了小微企业和个体商户的资金周转难题。然而,“套出来”的说法暗示着可能存在一些利用或规避规则的操作手法。对于...
揭秘美团月付套现的风险与真相
美团月付作为一种便捷的支付方式,在用户群体中有着广泛的使用率。然而,随着其受欢迎程度的增长,围绕如何利用这种服务进行套现的操作信息也开始在网络上流传。所谓“套现”,即是指通过某种手段绕过正常流程,将信...
网贷频繁申请:被拒还能怎么办?
频繁点网贷导致平台无法下贷的现象,本质上是信用评估体系与用户行为模式之间的冲突。当用户在短时间内高频触达多个借贷平台,系统会将其判定为高风险客群。这种行为不仅触发风控模型的预警机制,更可能在征信系统中...
白条套现与POS机:如何规避金融风控检测?
信用消费与现金流转的交汇点,天然存在系统运行的灰色地带。围绕“白条套取现金最佳方法pos机”的探讨,本质上不是寻找一个物理技巧,而是深入分析一套成熟金融风控体系的算法盲点。要从专家视角切入,必须摒弃传...